Rechnung stornieren oder korrigieren: Der Unterschied
Die Rechnung ist raus, und dann fällt es auf: falscher Preis, falsche Adresse, eine Position zu viel. Der erste Reflex ist, die Datei zu öffnen, die Zahl zu ändern und die Rechnung noch einmal zu schicken. Dieser Reflex ist der eigentliche Fehler. Eine ausgestellte Rechnung ist ein Beleg, der so bleibt, wie er ist. Fehler werden nicht überschrieben, sondern durch ein weiteres Dokument bereinigt. Welches Dokument das ist, hängt davon ab, was falsch war.
Zwei Wege stehen offen:
- Stornorechnung. Sie hebt die ursprüngliche Rechnung vollständig auf. Danach schreibst du eine neue Rechnung mit neuer Nummer. Das ist der richtige Weg, wenn der Fehler den Kern betrifft: falscher Empfänger, falsche Leistung, falscher Betrag, oder wenn der Auftrag ganz zurückgenommen wurde.
- Berichtigung. Ein Dokument, das sich eindeutig auf die ursprüngliche Rechnung bezieht und nur die fehlenden oder falschen Angaben ergänzt oder ersetzt. Das reicht bei formalen Lücken, etwa wenn die Steuernummer oder das Leistungsdatum fehlte, der Betrag aber stimmt.
Beide Wege sind zulässig. § 14 Abs. 6 UStG und § 31 Abs. 5 UStDV verlangen nur, dass die Berichtigung durch ein Dokument geschieht, das „spezifisch und eindeutig“ auf die ursprüngliche Rechnung Bezug nimmt. In der Praxis ist das Storno mit neuer Rechnung der klarere Weg, weil am Ende ein einziges, vollständig richtiges Dokument existiert. Rechnungsprogramme arbeiten deshalb fast immer so.
Wann eine Änderung ohne Storno geht
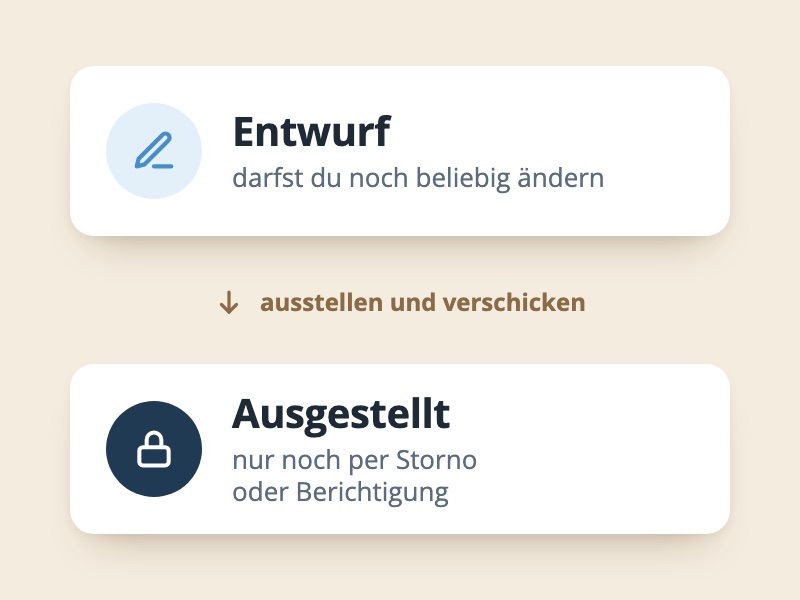
Solange die Rechnung dein Haus nicht verlassen hat, kannst du sie ändern, ohne dass jemand etwas davon merkt. Das gilt auch für Rechnungsprogramme: Ein Entwurf ist noch keine Rechnung. Der Beleg entsteht in dem Moment, in dem du ihn ausstellst und verschickst. Ab dann gilt: nur noch per Storno oder Berichtigung.
Ein Grenzfall ist die Rechnung, die per E-Mail rausging und beim Kunden noch niemand gesehen hat. Rechtlich ist sie ausgestellt. Selbst wenn der Kunde zusagt, die erste Fassung zu löschen, solltest du den sauberen Weg gehen. Bei einer Prüfung zählt, was in deinen Unterlagen steht, nicht, was mündlich abgesprochn war.
Was auf die Stornorechnung gehört
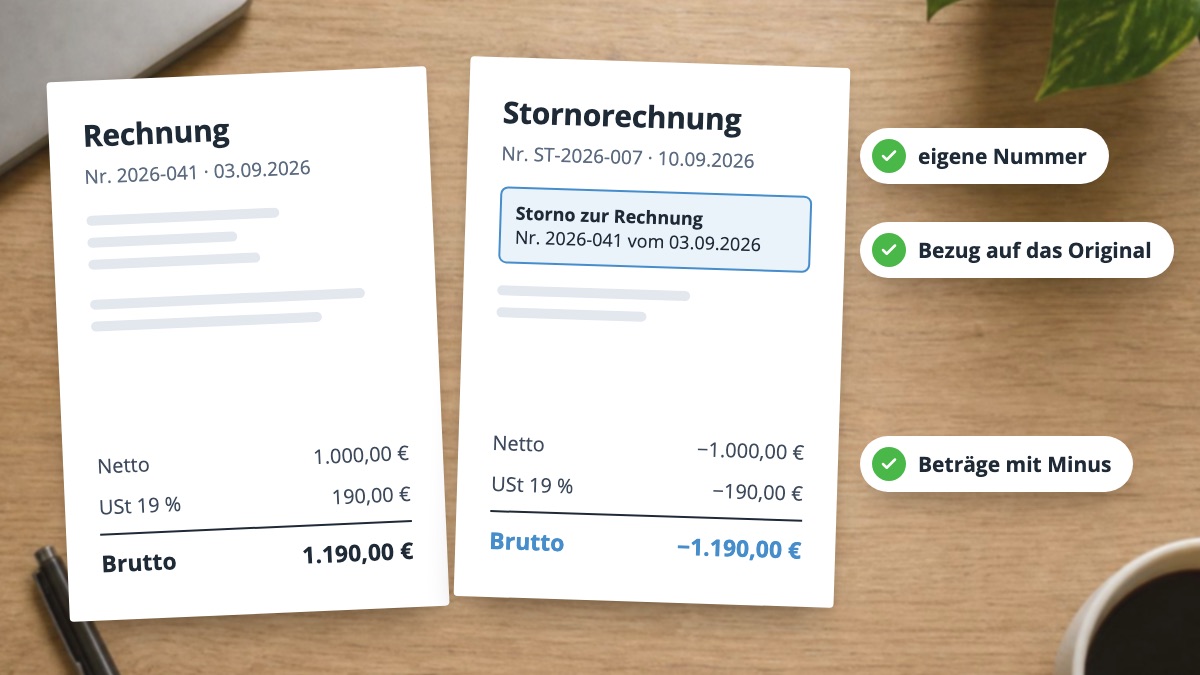
Eine Stornorechnung ist eine Rechnung mit umgekehrtem Vorzeichen. Sie wiederholt die Angaben der ursprünglichen Rechnung, dazu kommen drei Dinge, die sie zur Stornorechnung machen:
- Eine eigene, fortlaufende Nummer aus deinem Nummernkreis. Manche vergeben einen eigenen Kreis wie „ST-2026-007“, andere zählen im normalen Kreis weiter. Beides geht.
- Den eindeutigen Bezug auf die ursprüngliche Rechnung: „Storno zur Rechnung Nr. 2026-041 vom 03.09.2026“.
- Die Beträge mit Minuszeichen, in derselben Aufschlüsselung wie im Original: Nettobetrag, Steuersatz, Steuerbetrag, Bruttobetrag.
Als Überschrift eignet sich „Stornorechnung“ oder „Rechnungskorrektur“. Das Wort „Gutschrift“ solltest du vermeiden. Seit 2013 bezeichnet es im Umsatzsteuerrecht eine Rechnung, die der Leistungsempfänger selbst ausstellt. Der Anwendungserlass sagt zwar, dass die kaufmännische Gutschrift für eine Entgeltminderung trotzdem unschädlich ist, aber ein Dokument, das keine Fragen aufwirft, ist die bessere Wahl.
Und die neue Rechnung?
Die neue Rechnung bekommt eine neue Nummer und das aktuelle Ausstellungsdatum. Das Leistungsdatum bleibt das ursprüngliche, denn die Leistung hat sich nicht verschoben. Ein Hinweis „ersetzt Rechnung Nr. 2026-041“ hilft dem Kunden und dem Prüfer, den Zusammenhnag zu sehen. Zahlungsziel und Fälligkeit richten sich nach der neuen Rechnung.
Was mit der Umsatzsteuer passiert
Solange die ursprüngliche Rechnung Umsatzsteuer ausweist, schuldest du sie dem Finanzamt, auch wenn der Betrag falsch war. § 14c UStG ist da streng: Wer zu viel ausweist, schuldet in der Regel den Mehrbetrag, bis er die Rechnung berichtigt hat; hat der Kunde den zu hohen Betrag schon bezahlt, verlangt die Rechtsprechung außerdem, dass du ihm den Mehrbetrag zurückzahlst. Die Berichtigung wirkt in dem Voranmeldungszeitraum, in dem du sie vornimmst, nicht rückwirkend. Wenn du im September eine Rechnung vom Juli stornierst, korrigierst du die Umsatzsteuer in der Voranmeldung für September.
Auf der Kundenseite läuft es spiegelbildlich. Der Kunde hat aus der falschen Rechnung Vorsteuer gezogen und muss sie mit der Stornorechnung wieder zurückgeben. Deshalb will ein Geschäftskunde das Storno immer als Dokument haben und nicht nur eine E-Mail mit „bitte ignorieren“.
Wenn die Rechnung schon bezahlt ist
Storno und Zahlung sind zwei getrennte Vorgänge. Hat der Kunde die falsche Rechnung bereits beglichen, gibt es drei Möglichkeiten:
- Du erstattest den vollen Betrag und der Kunde zahlt die neue Rechnung. Sauber, aber zwei Überweisungen.
- Du verrechnest: Die Zahlung wird der neuen Rechnung zugeordnet, die Differenz wird erstattet oder nachgezahlt. Das gehört auf die neue Rechnung als Hinweis, etwa „Bereits gezahlt: 1.190,00 Euro, Restbetrag: 119,00 Euro“.
- Bei Dauerkunden bleibt die Überzahlung als Guthaben stehen und wird mit der nächsten Rechnung verrechnet. Das muss der Kunde wollen, und es sollte schriftlich festgehalten sein.
In allen drei Fällen muss die Buchhaltung nachvolziehen können, welche Zahlung zu welchem Beleg gehört. Das ist der Punkt, an dem Excel-Listen unübersichtlich werden.
Drei Situationen aus der Praxis
Der Kunde will eine andere Rechnungsadresse
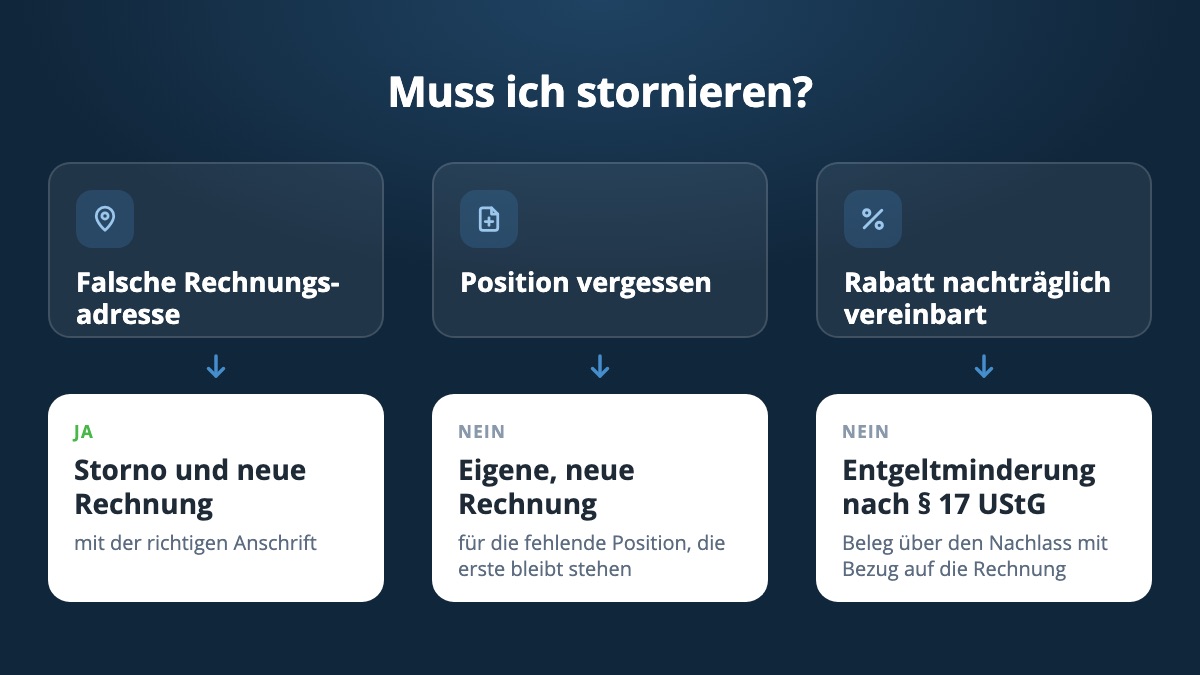
Die Leistung ging an die Berliner Niederlassung, die Rechnung soll an die Zentrale in München. Der Leistungsempfänger ist eine Pflichtangabe, also: Storno und neue Rechnung mit der richtigen Anschrift. Solange es dasselbe Unternehmen ist, ändert sich sonst nichts. Ist es eine andere Gesellschaft, solltest du vorher klären, wer eigentlich dein Vertragspartner war.
Eine Position wurde vergessen
Hier musst du gar nichts stornieren. Die fehlende Position bekommt eine eigene, neue Rechnung. Die erste Rechnung war nicht falsch, nur unvollständig.
Ein Rabatt wurde nachträglich vereinbart
Auch das ist kein Storno, sondern eine Entgeltminderung nach § 17 UStG. Du schreibst ein Dokument, das den Nachlass ausweist, mit Bezug auf die ursprüngliche Rechnung und mit Umsatzsteuer auf den Minderungsbetrag. Beide Seiten korrigieren die Umsatzsteuer in dem Zeitraum, in dem die Minderung eintritt.
Was ein Rechnungsprogramm dabei abnimmt
Ein häufiges Problem in der Praxis ist weniger der falsche Betrag als die fehlende Nachvollziehbarkeit: Es existieren zwei PDFs mit derselben Nummer, und niemand weiß mehr, welches der Kunde bekommen hat. Mit einem Rechnungsprogramm entsteht das Storno aus der ursprünglichen Rechnung, und beide Belege behalten ihre eigene Nummer. In billware stornierst du eine Rechnung in einem Schritt, der Verweis auf die ursprüngliche Nummer wird dabei automatisch gesetzt. Wie das aussieht, steht unter Funktionen.
Häufige Fragen
Darf ich eine Rechnung stornieren, die der Kunde schon gebucht hat?
Ja. Der Kunde bucht die Stornorechnung als Gegenbuchung und die neue Rechnung als neuen Beleg. Das ist Alltag in jeder Buchhaltung.
Muss die Stornorechnung eine Rechnungsnummer haben?
Ja, sie sollte eine eigene, eindeutige Nummer bekommen. Nur mit dem Bezug auf die Originalnummer lassen sich die Belege schlecht auseinanderhalten, sobald es zu einer Rechnung mehrere davon gibt.
Wie lange kann ich eine Rechnung noch berichtigen?
Eine feste Frist gibt es nicht. Trotzdem lohnt es sich, Fehler zu bereinigen, sobald sie auffallen: Zu hoch ausgewiesene Umsatzsteuer schuldest du, bis die Rechnung berichtigt ist, und dein Kunde braucht für seinen Vorsteuerabzug eine korrekte Rechnung. Am einfachsten ist es, bevor er die Rechnung in seine Buchhaltung übernommen hat.