Rechnungsvorlage: Was eine gute Vorlage leisten muss
Wer eine Rechnungsvorlage sucht, hat meistens gerade einen Auftrag abgeschlossen und will das Geld sehen. Also schnell eine Vorlage herunterladen, Name eintragen, Betrag rein, fertig. Das funktioniert, solange die Vorlage alles enthält, was das Umsatzsteuergesetz verlangt, und solange du sie sauber pflegst. Genau daran scheitern viele Vorlagen: Es fehlt das Leistungsdatum, die Rechnungsnummer wird nicht hochgezählt, oder die Summe stimmt nach einer Änderung nicht mehr mit den Positionen überein.
Eine Vorlage ist nur so gut wie die Felder, die sie vorgibt. Fehlt ein Feld, fehlt die Angabe auf jeder Rechnung, die daraus entsteht, und das oft über Jahre. Beim Kunden fällt das selten auf, beim Steuerberater oder bei einer Prüfung dagegen schon, und dann betrifft es nicht eine Rechnung, sondern alle.
Die Pflichtangaben, die in jede Vorlage gehören
Welche Angaben auf einer Rechnung stehen müssen, regelt § 14 Abs. 4 UStG. Die Liste gilt für Freelancer, Handwerker und Online-Händler gleichermasen. Eine gute Vorlage hat für jede Angabe ein festes Feld, damit beim Ausfüllen nichts vergessen wird.
| Feld in der Vorlage | Was hineingehört | Typischer Fehler |
|---|---|---|
| Absender | Dein vollständiger Name oder Firmenname und deine Anschrift | Nur ein Fantasiename ohne bürgerlichen Namen |
| Empfänger | Vollständiger Name und Anschrift des Kunden, bei Firmen mit Rechtsform | „GmbH“ fehlt oder die Rechnung ist an den Ansprechpartner adressiert |
| Steuernummer oder USt-IdNr. | Eine von beiden, vom Finanzamt oder vom Bundeszentralamt für Steuern | Feld fehlt ganz, weil es in der Vorlage nie vorgesehen war |
| Rechnungsdatum | Der Tag, an dem du die Rechnung ausstellst | Datum aus der letzten Rechnung stehen gelassen |
| Rechnungsnummer | Fortlaufend und nur einmal vergeben | Nummer beim Kopieren nicht hochgezählt |
| Leistung | Menge und Art der Lieferung oder Umfang und Art der Leistung | „Beratung“ oder „Diverses“ ohne nähere Angabe |
| Leistungsdatum | Tag oder Zeitraum der Lieferung oder Leistung | Fehlt, weil es „ja dasselbe wie das Rechnungsdatum“ ist |
| Beträge | Nettobetrag nach Steuersätzen getrennt, Steuersatz, Steuerbetrag, vereinbarte Rabatte oder Skonto | Nur ein Bruttobetrag ohne Aufschlüsselung |
| Steuerhinweis | Bei einer Steuerbefreiung oder einem Sonderfall der passende Hinweis | Kein Hinweis, obwohl keine Umsatzsteuer ausgewiesen ist |
Keine Pflicht sind dagegen eine Unterschrift, das Wort „Rechnung“ als Überschrift und die Bankverbindung. Ohne Bankverbindung wartest du allerdings länger auf dein Geld, und ohne Überschrift weiß der Kunde nicht sofort, was er in der Hand hält. Beides gehört deshalb trotzdem in jede Vorlage. Wie die Pflichtangaben im Einzelnen zu verstehen sind, erklärt der Beitrag Rechnung schreiben als Freelancer ausführlich.
Muster: So ist eine Rechnung aufgebaut
Die Reihenfolge der Angaben schreibt das Gesetz nicht vor. Bewährt hat sich ein Aufbau, den Kunden aus dem Alltg kennen und in dem sie jede Information dort finden, wo sie sie suchen. Das folgende Beispiel zeigt eine Rechnung einer Grafikdesignerin mit zwei Positionen. Name, Kunde und Zahlen sind ausgedacht.
| Bereich | Beispiel |
|---|---|
| Kopf links | Studio Lindner, Marie Lindner, Hafenstraße 12, 20457 Hamburg |
| Anschriftfeld | Bäckerei Hansen GmbH, Mühlenweg 3, 22089 Hamburg |
| Rechnungsdaten rechts | Rechnungsnummer 2026-042, Rechnungsdatum 15.09.2026, Leistungszeitraum 01.09. bis 12.09.2026 |
| Position 1 | 1 × Gestaltung Flyer DIN A5 für die Herbstaktion, Pauschale 480,00 € |
| Position 2 | 3 Stunden Anpassung der Druckdaten à 65,00 € = 195,00 € |
| Summen | Nettobetrag 675,00 €, zzgl. 19 % Umsatzsteuer 128,25 €, Gesamtbetrag 803,25 € |
| Zahlungshinweis | Zahlbar ohne Abzug bis 29.09.2026 unter Angabe der Rechnungsnummer |
| Fußzeile | Bankverbindung, Steuernummer, Telefon und E-Mail |
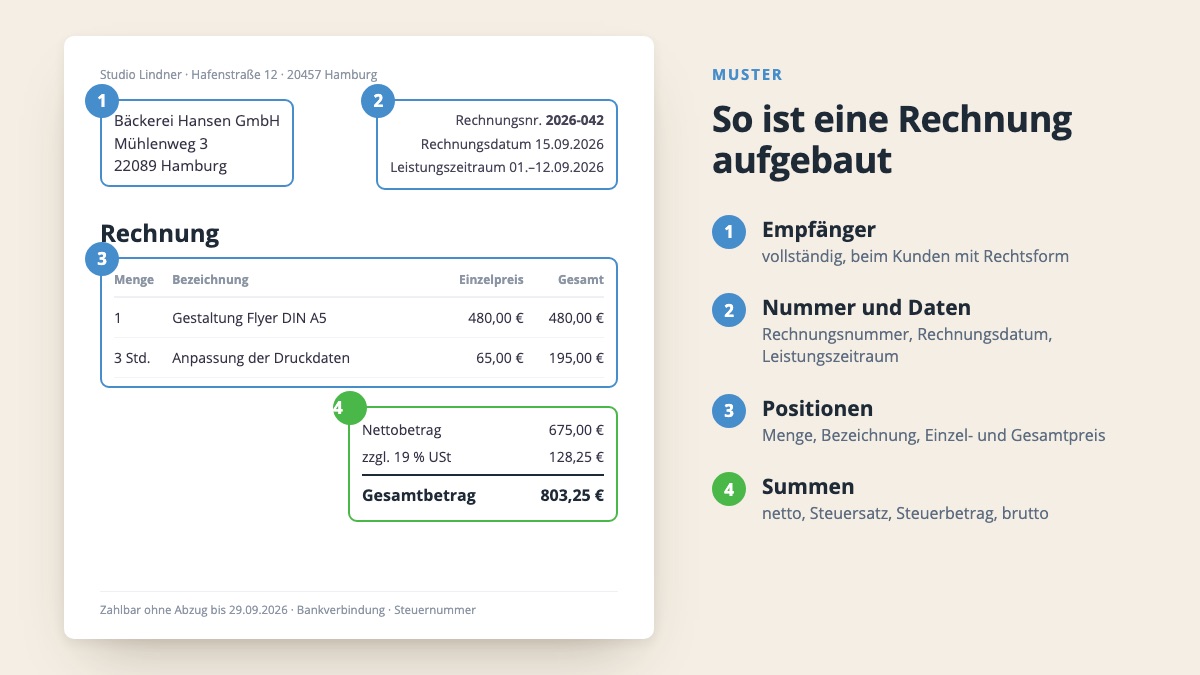
Zwei Details machen den Unterschied. Erstens der Leistungszeitraum: Er steht als eigene Zeile, nicht versteckt im Positionstext. Zweitens die Summen: Nettobetrag, Steuersatz, Steuerbetrag und Gesamtbetrag stehen untereinander, so dass der Kunde die Rechnung ohne Taschenrechner nachvollziehen kann. Ob du die Steuer je Position oder aus der Summe rechnest, darfst du selbst entscheiden. Wichtig ist, dass die Beträge am Ende zusammenpassen und keine Centdifferenz zwischen Positionen und Summe bleibt.
Beim Layout selbst lohnt ein zweiter Blick. Wer Rechnungen auch per Post verschickt, richtet das Anschriftfeld nach DIN 5008 aus, damit die Adresse im Fenster des Umschlags sitzt. Die Positionen stehen in einer Tabelle mit festen Spalten für Menge, Bezeichnung, Einzelpreis und Gesamtpreis, nicht als Fließtext. Firmendaten, Bankverbindung und Steuernummer passen in eine schmale Fußzeile, damit oben Platz für die Angaben bleibt, die sich bei jeder Rechnung ändern. Und die fertige Rechnung geht als PDF raus, nie als bearbeitbare Word- oder Excel-Datei. Der Dateiname sollte die Rechnungsnummer enthalten, etwa „Rechnung-2026-042.pdf“, dann findet der Kunde sie auch in einem vollen Postfach wieder.
Was die Vorlage je nach Fall zusätzlich braucht
Die Grundvorlage passt für den häufigsten Fall: ein regelbesteuertes Unternehmen stellt einem Kunden in Deutschland eine Leistung mit 19 Prozent in Rechnung. Sobald einer der folgenden Fälle dazukommt, reicht sie nicht mehr.
Kleinunternehmer
Als Kleinunternehmer nach § 19 UStG weist du keine Umsatzsteuer aus. Seit 2025 gilt für dich eine vereinfachte Rechnung nach § 34a UStDV. Steuersatz und Steuerbetrag fallen weg, dafür muss ein Hinweis auf die Steuerbefreiung auf die Rechnung, etwa „Steuerbefreiung für Kleinunternehmer nach § 19 UStG“. Eine Vorlage, die noch „inkl. 19 % MwSt.“ im Summenblock stehen hat, ist hier gefährlich: Wer Umsatzsteuer ausweist, schuldet sie dem Finanzamt, auch wenn er gar keine hätte berechnen dürfen.
Kunden im EU-Ausland
Für viele Dienstleistungen an Unternehmen in anderen EU-Ländern gilt das Reverse-Charge-Verfahren. Dann steht auf der Rechnung keine Umsatzsteuer, dafür deine eigene USt-IdNr., die USt-IdNr. des Kunden und der Hinweis „Steuerschuldnerschaft des Leistungsempfängers“. Die Vorlage braucht also ein zweites Feld für die Nummer des Kunden und einen austauschbaren Hinweistext.
Unterschiedliche Steuersätze
Wer Bücher oder Lebensmittel mit 7 Prozent und andere Waren mit 19 Prozent auf einer Rechnung hat, muss den Nettobetrag je Steuersatz getrennt ausweisen. Eine Vorlage mit nur einer Steuerzeile im Summenblock taugt dafür nicht.
Gebrauchtwaren mit Differenzbesteuerung
Bei der Differenzbesteuerung nach § 25a UStG darf keine Umsatzsteuer auf der Rechnung stehen. Stattdessen verlangt § 14a Abs. 6 UStG eine Angabe wie „Gebrauchtgegenstände/Sonderregelung“. Die Positionen zeigen dann nur Bruttopreise.
Kleine Beträge bis 250 Euro
Für Rechnungen bis 250 Euro brutto erlaubt § 33 UStDV eine abgespeckte Form. Kundenanschrift, Rechnungsnummer und Steuernummer dürfen fehlen, Entgelt und Steuerbetrag dürfen in einer Summe stehen, der Steuersatz muss aber genannt sein. Für eine Vorlage lohnt sich eine eigene Fassung dafür selten, weil die volle Rechnung auch bei kleinen Beträgen zulässig ist.
Wo Word- und Excel-Vorlagen an Grenzen stoßen
Eine Vorlage in Word oder Excel ist nicht verboten. Sie verlangt aber Diszplin, und bei wachsender Zahl von Rechnungen schleichen sich Fehler ein, die mit dem Inhalt der Vorlage nichts zu tun haben.
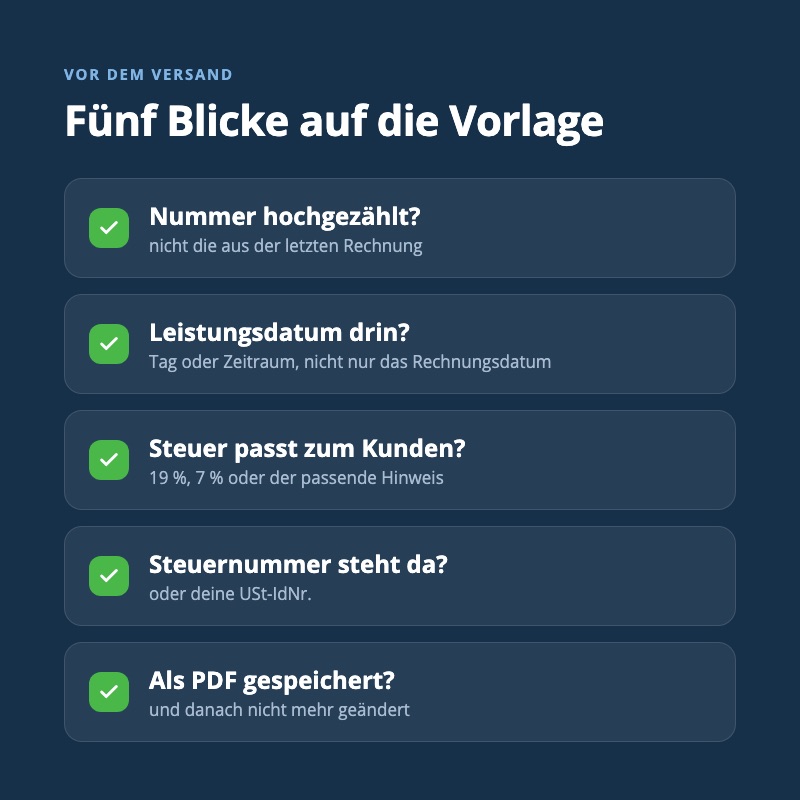
Die Nummer. Jede neue Rechnung entsteht als Kopie der letzten. Wird die Nummer dabei nicht geändert, gibt es zwei Rechnungen mit derselben Nummer. Das fällt oft erst Monate später auf, wenn der Steuerberater die Belege sortiert.
Das Überschreiben. Eine Rechnung, die schon beim Kunden ist, darf nicht einfach geändert werden. Wer die Datei öffnet, einen Betrag korrigiert und speichert, hat den ursprünglichen Beleg verloren. Die GoBD verlangen, dass ein erfasster Beleg nachvollziehbar bleibt. Korrekturen laufen über eine Stornorechnung oder ein Berichtigungsdokument, nicht über die Speichern-Taste.
Die Rechenlogik. In Excel zeigt eine Zelle zwei Nachkommastellen, rechnet intern aber mit allen weiteren weiter. Bei Rabatten oder vielen Positionen passt die angezeigte Summe dann nicht mehr zur Summe der angezeigten Einzelbeträge. In Word rechnet gar nichts, jeder Betrag ist Handarbeit.
Der Überblick. Welche Rechnungen sind bezahlt, welche überfällig, wer braucht eine Erinnerung? Eine Vorlage weiß das nicht. Dafür führen viele eine zweite Tabelle, die mit den Rechnungen im Ordner übereinstimmmen muss und es selten tut.
Die E-Rechnung. Rechnungen an andere Unternehmen in Deutschland müssen ab 2027 oder 2028, je nach Vorjahresumsatz, als E-Rechnung gestellt werden. Eine E-Rechnung ist eine strukturierte XML-Datei oder ein PDF mit eingebetteten XML-Daten. Aus einer Word-Datei lässt sie sich nicht erzeugen. Wer Geschäftskunden hat, braucht spätestens dann etwas anderes. Die Einzelheiten stehen im Beitrag zur E-Rechnungspflicht 2027 und 2028.
Rechnungsvorlage oder Rechnungsprogramm?
Eine ehrliche Antwort hängt davon ab, wie viele Rechnungen du schreibst und an wen. Wer als Kleinunternehmer ein paar Rechnungen im Jahr an Privatkunden stellt, kommt mit einer sorgfältig gepflegten Vorlage aus. Wichtig ist dann eine feste Ablage, in der jede verschickte Rechnung als PDF liegt und nicht mehr angefasst wird, und eine Liste der vergebenen Nummern.
Sobald eines der folgenden Dinge zutrifft, lohnt sich ein Rechnungsprogramm meistens:
- Du schreibst jeden Monat mehrere Rechnungen oder immer wieder dieselben Positionen.
- Du hast Geschäftskunden in Deutschland und musst ab 2027 oder 2028 E-Rechnungen stellen.
- Du verkaufst über einen Online-Shop oder einen Marktplatz und willst Bestellungen nicht abtippen.
- Du willst sehen, welche Rechnungen offen sind, und Mahnungen nicht von Hand schreiben.
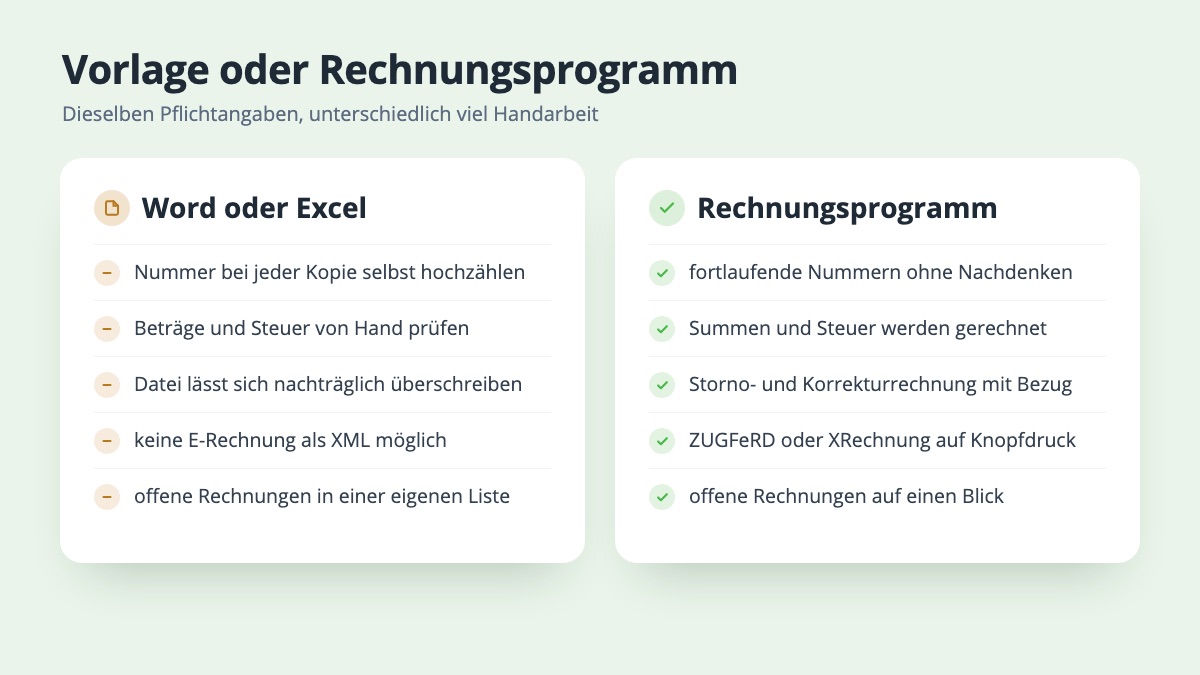
In billware legst du deine Firmendaten und dein Layout einmal an. Die Rechnungsnummer vergibt das Programm fortlaufend, die Hinweise für Kleinunternehmer, Reverse Charge oder Differenzbesteuerung kommen als Textbausteine auf die Rechnung, und ZUGFeRD sowie XRechnung sind in der Grundversion enthalten. Rechnungen gehen direkt per E-Mail an den Kunden, und für Korrekturen gibt es Storno- und Korrekturrechnungen mit Bezug auf das Original. Wer über eBay, Shopify oder WooCommerce verkauft, kann die passende Anbindung als Erweiterung dazubuchen, dann entstehen die Rechnungen aus den Bestellungen. In der Testphase lässt sich das mit echten Rechnungen ausprobieren. Einen Überblick gibt die Seite Funktionen.
Ob Vorlage oder Programm: Die Pflichtangaben sind dieselben. Die Tabelle oben eignet sich als Checkliste, um eine vorhandene Vorlage einmal durchzugehen, bevor die nächste Rechnung rausgeht.
Häufige Fragen
Muss eine Rechnung unterschrieben sein?
Nein. Weder auf Papier noch als PDF braucht eine Rechnung eine Unterschrift. Auch eine elektronische Signatur ist nicht nötig.
Darf ich die Rechnung aus der Vorlage als PDF per E-Mail schicken?
Ja. An Privatkunden und bis zum Beginn der E-Rechnungspflicht auch an Unternehmen reicht ein PDF, wenn der Empfänger damit einverstanden ist. In der Praxis genügt es, dass er die Rechnung annimmt. Für Rechnungen an Unternehmen in Deutschland gilt ab 2027 beziehungsweise 2028 die Pflicht zur E-Rechnung.
Darf die Rechnungsnummer Buchstaben oder das Jahr enthalten?
Ja. Eine Nummer wie „RE-2026-042“ ist zulässig, solange sie fortlaufend ist und nur einmal vergeben wird. Das Jahr vorn hilft beim Sortiern und verhindert, dass du im Januar versehentlich eine alte Nummer wiederholst.
Wie lange muss ich Rechnungen aus der Vorlage aufbewahren?
Ausgangsrechnungen sind Buchungsbelege und werden acht Jahre aufbewahrt, gerechnet ab dem Ende des Jahres, in dem sie ausgestellt wurden. Aufbewahrt wird die Fassung, die der Kunde bekommen hat, bei einem PDF also die Datei selbst.
Reicht es, wenn Rechnungsdatum und Leistungsdatum gleich sind?
Ja, dann genügt ein Hinweis wie „Leistungsdatum entspricht Rechnungsdatum“. Fehlt jede Angabe zum Zeitpunkt der Leistung, ist die Rechnung unvollständig, auch wenn beide Tage tatsächlich übereinstimmen.