Gutscheine verkaufen: Worum es geht
Gutscheine sind im Online-Shop ein dankbares Produkt, besonders vor Weihnachten. Sie kosten nichts in der Herstelung, brauchen keinen Versand und bringen Umsatz, bevor die Ware das Lager verlässt. Steuerlich sind sie aber trickreicher, als viele Händler denken. Ob beim Verkauf eines Gutscheins Umsatzsteuer anfällt oder erst beim Einlösen, hängt davon ab, was man mit dem Gutschein kaufen kann. Das Gesetz unterscheidet seit 2019 zwischen Einzweck- und Mehrzweck-Gutscheinen, und die Regeln sind für beide völlig verschieden.
Wer den Unterschied nicht kennt, zahlt entweder Steuer zu früh, zahlt sie doppelt oder schreibt Belege mit einem Steuerausweis, der gar nicht hätte draufstehen dürfen. Dieser Beitrag erklärt, wie du einen Gutschein richtig einordnest, was beim Verkauf und beim Einlösen auf den Beleg gehört und was mit Gutscheinen passiert, die nie eingelöst werden.
Was steuerlich ein Gutschein ist
Ein Gutschein im Sinne des Umsatzsteuergesetzes ist ein Instrument, das als Bezahlung für eine Ware oder Leistung angenommen werden muss. Außerdem muss erkennbar sein, wofür er gilt oder bei wem er eingelöst werden kann, entweder auf dem Gutschein selbst oder in den Bedingungen dazu. Ob der Gutschein auf Papier gedruckt, als PDF verschickt oder als Code im Shop hinterlegt ist, spielt keine Rolle.
Keine Gutscheine in diesem Sinne sind Rabattcodes und Aktionsgutscheine, die nur zu einem Preisnachlass berechtigen. Ein Code „10 % auf deine nächste Bestellung“ oder „5 Euro Rabatt ab 50 Euro Einkaufswert“ ist steuerlich ein Rabatt. Er mindert einfach den Preis und damit die Umsatzsteuer der Bestellung, in der er eingelöst wird. Um diese Codes geht es weiter unten noch kurz. Der Rest des Beitrags betrifft Gutscheine, die Kunden kaufen oder verschenken, also Wertgutscheine über einen Betrag oder Warengutscheine für ein bestimmtes Produkt.
Der Einzweck-Gutschein
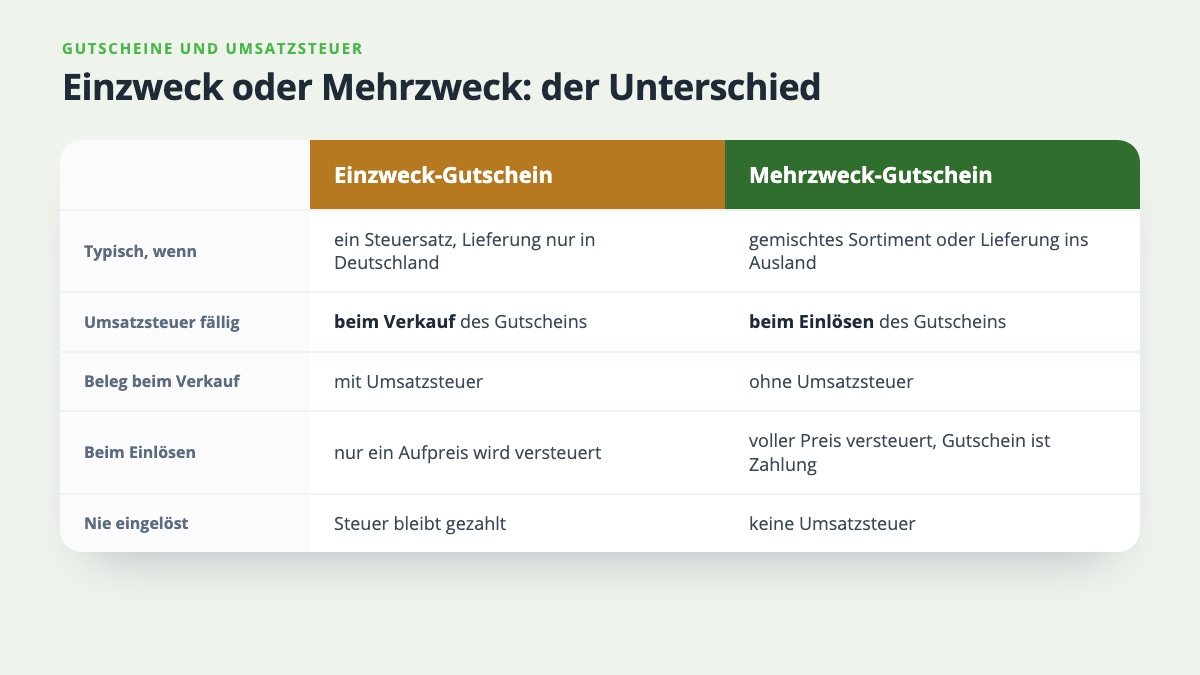
Ein Einzweck-Gutschein liegt vor, wenn schon beim Verkauf feststeht, wo die spätere Lieferung stattfindet und wie viel Umsatzsteuer darauf anfällt. In der Praxis heißt das: Alles, was man mit dem Gutschein kaufen kann, hat denselben Steuersatz, und die Lieferung findet sicher in Deutschland statt.
Beim Einzweck-Gutschein wird die Umsatzsteuer bereits beim Verkauf des Gutscheins fällig. Der Verkauf wird so behandelt, als hättest du die Ware schon geliefert. Löst der Kunde den Gutschein später ein, fällt für den Gutscheinwert keine Steuer mehr an. Zahlt er beim Einlösen etwas dazu, wird nur dieser Aufpreis versteuert.
Ein Beispiel: Ein Shop verkauft ausschließlich Kaffeebohnen, die mit 7 Prozent besteuert werden, und liefert nur innerhalb Deutschlands. Ein Gutschein über 30 Euro für diesen Shop ist ein Einzweck-Gutschein. Beim Verkauf sind 1,96 Euro Umsatzsteuer fällig.
Der Mehrzweck-Gutschein
Jeder Gutschein, der kein Einzweck-Gutschein ist, ist ein Mehrzweck-Gutschein. Das ist der Normalfall für die meisten Shops. Sobald der Kunde mit dem Gutschein Waren mit unterschiedlichen Steuersätzen kaufen kann, steht beim Verkauf nicht fest, wie viel Steuer später anfällt. Dasselbe gilt, wenn der Gutschein auch für Lieferungen ins Ausland eingelöst werden kann, weil dann oft nicht feststeht, in welchem Land die Lieferung steuerpflichtig ist.
Beim Mehrzweck-Gutschein ist der Verkauf des Gutscheins nicht umsatzsteuerpflichtig. Das Geld ist zwar schon auf dem Konto, steuerlich pasiert aber noch nichts. Erst wenn der Kunde den Gutschein einlöst, wird die tatsächlig gekaufte Ware ganz normal mit ihrem Steuersatz versteuert. Der Gutschein ist dann nur ein Zahlungsmittel, so wie Bargeld oder eine Überweisung.
Einzweck oder Mehrzweck: Beispiele aus dem Shop
Die Einordnung hängt am Sortiment und an den Lieferländern. Die folgende Tabelle zeigt typische Fälle:
| Gutschein | Einordnung |
|---|---|
| Wertgutschein für einen Spielzeugshop, alles mit 19 %, Lieferung nur in Deutschland | Einzweck |
| Wertgutschein für einen Shop mit Büchern (7 %) und Spielen (19 %) | Mehrzweck |
| Wertgutschein für einen Shop, der auch nach Österreich und Frankreich liefert | in der Regel Mehrzweck |
| Warengutschein für ein bestimmtes Produkt, Lieferung nur in Deutschland | Einzweck |
| Code „15 % auf alles“ aus dem Newsletter | kein Gutschein, sondern Rabatt |
Maßgeblich ist, was beim Verkauf des Gutscheins feststeht. Wer ein reines 19-Prozent-Sortiment hat und plant, bald auch ermäßigte Produkte aufzunehmen, sollte die Gutscheinbedingungen deshalb vorher klar fassen, etwa indem der Gutschein nur für bestimmte Warengruppen gilt. Im Zweifel ist das eine Frage für die Steuerberatung, bevor die ersten Gutscheine verkauft sind.
Belege beim Verkauf des Gutscheins
Was beim Verkauf auf den Beleg gehört, hängt wieder von der Art des Gutscheins ab.
- Einzweck-Gutschein: Der Beleg weist die Umsatzsteuer aus, die beim Verkauf fällig wird. Kauft ein Unternehmen den Gutschein, bekommt es eine Rechnung mit allen Pflichtangaben und Steuerausweis, weil der Verkauf wie eine Lieferung behandelt wird.
- Mehrzweck-Gutschein: Der Beleg enthält keinen Steuerausweis. Er bestätigt nur den Kauf des Gutscheins über einen Betrag, sinnvoll mit einem kurzen Hinweis, dass die Umsatzsteuer erst beim Einlösen entsteht.
Der häufigste Fehler steckt genau hier: Ein Shop verkauft einen Mehrzweck-Gutschein und das Shopsystem oder das Rechnungsprogramm schreibt automatisch „inkl. 19 % MwSt.“ darunter. Wer Umsatzsteuer auf einem Beleg ausweist, obwohl keine anfällt, riskiert, diesen Betrag trotzdem zu schulden. Beim späteren Einlösen fällt die Steuer dann noch einmal an. Welche Hinweise auf Rechnungen ohne Umsatzsteuer üblich sind, erklärt der Beitrag Rechnung ohne Umsatzsteuer.
Unabhängig vom Beleg sollte der Gutschein selbst ein paar Angaben enthalten: einen eindeutigen Code oder eine Nummer, den Wert oder das Produkt, deinen Shop als Aussteller und die Bedingungen, etwa für welche Waren und Lieferländer er gilt. Diese Angaben helfen nicht nur dem Kunden beim Einlösen. Sie belegen später auch, warum du den Gutschein als Einzweck- oder als Mehrzweck-Gutschein behandelt hast.
Die Rechnung beim Einlösen
Beim Mehrzweck-Gutschein ist die Rechnung beim Einlösen eine ganz normale Rechnung. Sie weist den vollen Preis der Ware mit dem richtigen Steuersatz aus. Erst unter dem Rechnungsbetrag wird der Gutschein als Zahlung abgezogen, genau wie eine Anzahlung oder eine Teilzahlung. Die Umsatzsteuer wird vom vollen Preis berechnet und nicht nur vom Restbetrag.
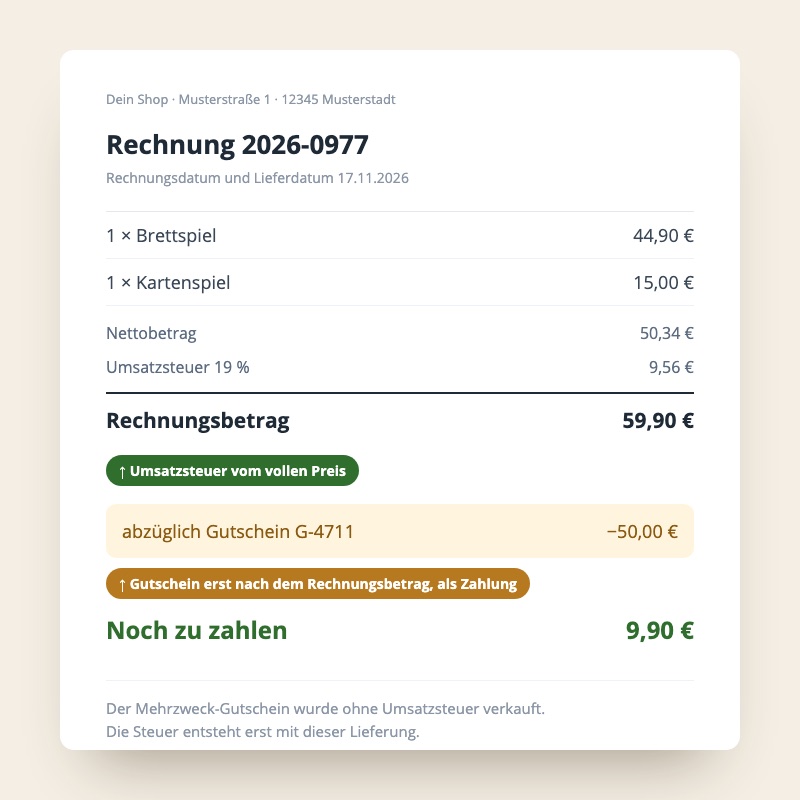
Ein häufiger Fehler ist, den Gutschein als Rabatt vor der Steuerberechnung abzuziehen. Dann sinkt die ausgewiesene Umsatzsteuer, obwohl der Kunde die Ware in voller Höhe bezahlt hat, nur eben teilweise mit einem Gutschein. Das Ergebnis wäre zu wenig Steuer.
Beim Einzweck-Gutschein ist die Steuer auf den Gutscheinwert schon beim Verkauf abgeführt worden. Auf dem Beleg beim Einlösen wird deshalb nur ein möglicher Aufpreis versteuert. Kostet die Ware 45 Euro und löst der Kunde einen Einzweck-Gutschein über 30 Euro ein, wird Steuer nur noch auf die 15 Euro Aufpreis fällig.
Nicht eingelöste Gutscheine und Restwerte
Ein Teil der verkauften Gutscheine wird nie eingelöst. Auch hier unterscheiden sich die beiden Arten:
- Einzweck-Gutschein: Die Steuer wurde beim Verkauf gezahlt und bleibt gezahlt. Verfällt der Gutschein, gibt es keine Korrektur.
- Mehrzweck-Gutschein: Da nie eine Ware geliefert wurde, entsteht auch keine Umsatzsteuer. Das eingenommene Geld bleibt ohne Umsatzsteuer.
Wird ein Wertgutschein nur teilweise eingelöst, bleibt der Rest als Guthaben bestehen. Beim Mehrzweck-Gutschein wird jede Teileinlösung für sich versteuert, der Restwert erst, wenn er genutzt wird.
Zur Frage, wie lange ein Gutschein gilt: Ohne besondere Vereinbarung verjährt der Anspruch aus einem Gutschein nach der regelmäßigen Frist von drei Jahren, gerechnet ab dem Ende des Jahres, in dem er gekauft wurde. Eine kürzere Befristung ist nicht grundsätzlich verboten. Eine sehr kurze Frist in allgemeinen Geschäftsbedingungen kann gegenüber Verbrauchern aber unwirksam sein. Wer bei der Gültigkeit unter drei Jahren bleiben will, sollte die Bedingungen rechtlich prüfen lassen.
Rabattcodes und Aktionsgutscheine
Rabattcodes sind steuerlich viel einfacher. Sie mindern den Preis der Bestellung, in der sie eingesetzt werden. Die Umsatzsteuer wird vom geminderten Preis berechnet, und auf der Rechnung steht der Rabatt vor der Steuerberechnung. Enthält die Bestellung Waren mit 7 und mit 19 Prozent, wird ein Rabatt auf die ganze Bestellung anteilig auf beide Steuersätze verteilt.
Einen Sonderfall bilden Gutscheine, die ein Kunde gratis bekommt, etwa als Entschuldigung für eine verspätete Lieferung. Da der Kunde nichts dafür bezahlt hat, wirkt ein solcher Gutschein beim Einlösen in der Regel wie ein Rabatt. Anders als bei einem gekauften Mehrzweck-Gutschein sinkt dann die Umsatzsteuer der Bestellung. Wichtig ist nur, dass solche Gratisgutscheine in der Buchhaltung von verkauften Gutscheinen getrennt bleiben.
Typische Fehler beim Gutscheinverkauf
- Steuer auf dem Mehrzweck-Gutschein ausgewiesen. Im schlimmsten Fall wird die Steuer doppelt gezahlt, beim Verkauf und beim Einlösen.
- Gekaufter Gutschein als Rabatt abgezogen. Die Steuer beim Einlösen ist zu niedrig.
- Einzweck-Gutschein angenommen, obwohl das Sortiment gemischte Steuersätze hat. Die Steuer wird zu früh und oft in falscher Höhe gezahlt.
- Gutscheinverkäufe als Umsatz gebucht. Beim Mehrzweck-Gutschein ist der Verkauf noch kein steuerpflichtiger Umsatz. Verkaufte Gutscheine werden bis zur Einlösung meist als Verbindlichkeit geführt.
- Gratis- und Kaufgutscheine vermischt. Am Jahresende lässt sich nicht mehr nachvollziehen, welcher Gutschein wie zu behandeln war.
Gutscheine und billware
Gutscheincodes, ihre Gültigkeit und Restguthaben verwaltest du im Shop oder in deinem Kassensystem. In billware bildest du die Rechnungen dazu ab. Die Steuersätze stehen dort pro Position, Rabatte können direkt im Auftrag stehen, und eigene Zahlungsarten lassen sich anlegen, zum Beispiel für Gutscheine. Teil- und Komplettzahlungen buchst du am jeweiligen Auftrag. So bleibt bei einer Bestellung, die teils mit Gutschein und teils per Überweisung bezahlt wurde, nachvolziehbar, wie der Betrag zusammenkam. Einen Überblick gibt die Seite Funktionen.
Häufige Fragen
Muss ich auf einen Gutschein Umsatzsteuer zahlen?
Das hängt von der Art ab. Beim Einzweck-Gutschein fällt die Steuer beim Verkauf an, beim Mehrzweck-Gutschein erst beim Einlösen. Die meisten Shops mit gemischtem Sortiment verkaufen Mehrzweck-Gutscheine.
Darf ich einen Gutschein auf ein Jahr befristen?
Eine Befristung ist möglich, eine sehr kurze Frist in den Geschäftsbedingungen kann gegenüber Verbrauchern aber unwirksam sein. Ohne Befristung gilt die regelmäßige Verjährung von drei Jahren ab Jahresende. Lass kürzere Fristen im Zweifel rechtlich prüfen.
Was gilt als Kleinunternehmer?
Kleinunternehmer weisen keine Umsatzsteuer aus, weder beim Verkauf noch beim Einlösen. Die Unterscheidung zwischen Einzweck und Mehrzweck spielt für den Beleg deshalb kaum eine Rolle. Für die Umsatzgrenzen der Kleinunternehmerregelung zählen Gutscheine aber mit, beim Einzweck-Gutschein grundsätzlich schon beim Verkauf, beim Mehrzweck-Gutschein erst beim Einlösen.
Kann ein Kunde den Gutschein gegen Geld zurückgeben?
Ein Anspruch auf Auszahlung besteht in der Regel nicht, solange du die Ware oder Leistung liefern kannst. Zahlst du einen Mehrzweck-Gutschein freiwillig aus, entsteht dafür keine Umsatzsteuer, weil nichts geliefert wurde.