OSS-Verfahren: Worum es geht
Ein Online-Shop aus Leipzig verschickt Sneaker nach Wien, Spielzeug nach Lyon und Kaffee nach Rotterdam. Solange nur wenige Pakete ins EU-Ausland gehen, berechnet er dafür deutsche Umsatzsteuer. Wächst das Auslandsgeschäft, ändert sich das: Dann gilt für Privatkunden die Umsatzsteuer des Landes, in das die Ware geliefert wird. Österreichische Kunden zahlen 20 Prozent, niederländische 21 Prozent, und der Shop müsste sich eigendlich in jedem dieser Länder steuerlich registrieren.
Genau das erspart das OSS-Verfahren. OSS steht für One-Stop-Shop. Seit Juli 2021 können Händler ihre Verkäufe an Privatkunden in allen anderen EU-Ländern über eine einzige Stelle melden und bezahlen, in Deutschland über das Bundeszentralamt für Steuern. Die Steuer des Ziellandes bleibt, der Papierkram in 26 Ländern entfällt. Dieser Beitrag erklärt, wann die Regeln greifen, wie Anmeldung und Meldung ablaufen, was auf die Rechnung gehört und welche Fehler Händler häufig machen.
Die Schwelle von 10.000 Euro
Entscheidend ist eine einzige Zahl: 10.000 Euro. Sie gilt nicht pro Land, sondern für die Summe aller Verkäufe an Privatkunden in anderen EU-Ländern zusammen, netto gerechnet. Mitgezählt werden Warenlieferungen, die du an Privatkunden in andere EU-Länder verschickst, und bestimmte elektronische Dienstleistungen an Privatkunden dort, etwa Downloads oder Streaming. Verkäufe innerhalb Deutschlands und Lieferungen an Unternehmen zählen nicht mit.
Geprüft wird das Vorjahr und das laufende Jahr:
- Vorjahr über 10.000 Euro: Ab dem ersten Verkauf im neuen Jahr gilt die Steuer des Ziellandes.
- Vorjahr darunter, laufendes Jahr noch darunter: Du berechnest deutsche Umsatzsteuer.
- Schwelle wird im laufenden Jahr überschritten: Schon für den Verkauf, mit dem die Grenze überschritten wird, gilt die Steuer des Ziellandes, und ab dann für alle weiteren.
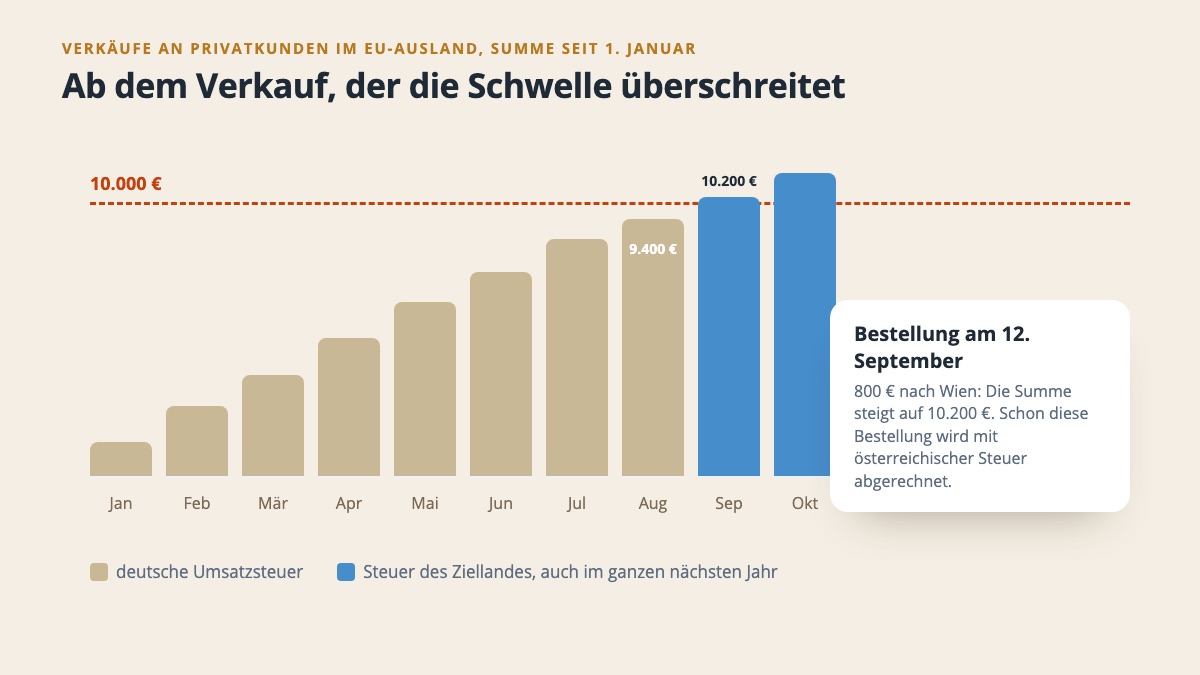
Du kannst auch unterhalb der Schwelle freiwillig mit der Steuer des Ziellandes arbeiten, etwa weil du den Wechsel mitten im Jahr vermeiden willst. An diesen Verzicht bist du dann für mindestens zwei Kalenderjahre gebunden. Die Schwelle gilt übrigens nur für Unternehmen, die in einem einzigen EU-Land ansässig sind. Für einen Händler mit Sitz in Deutschland ist das der Normalfall.
Welche Verkäufe unter OSS fallen und welche nicht
Das OSS-Verfahren klingt nach einer Lösung für alle Auslandsverkäufe. Tatsächlich deckt es nur einen bestimmten Teil ab. Die Übersicht zeigt, was wohin gehört:
| Verkauf | Wie er behandelt wird |
|---|---|
| Ware an Privatkunden in anderen EU-Ländern, über der Schwelle | Steuer des Ziellandes, Meldung über OSS |
| Ware an Privatkunden in anderen EU-Ländern, unter der Schwelle | deutsche Umsatzsteuer, normale Voranmeldung |
| Ware an Unternehmen mit USt-IdNr. in anderen EU-Ländern | steuerfreie innergemeinschaftliche Lieferung, kein OSS |
| Ware an Privatkunden in Deutschland | deutsche Umsatzsteuer, normale Voranmeldung |
| Ware in Länder außerhalb der EU | Ausfuhrlieferung, kein OSS |
| Gebrauchtware mit Differenzbesteuerung | bleibt in Deutschland steuerpflichtig, kein OSS |
Der letzte Punkt ist für Händler auf eBay und anderen Marktplätzen wichtig. Für Waren, die der Differenzbesteuerung unterliegen, schließt das Gesetz die Regeln für Fernverkäufe ausdrücklich aus. Wer gebrauchte Kameras differenzbesteuert nach Frankreich verkauft, rechnet also weiter in Deutschland ab, egal wie hoch der Auslandsumsatz ist. Wie Lieferungen an Firmenkunden in anderen EU-Ländern funktionieren, erklärt der Beitrag Innergemeinschaftliche Lieferung.
Auch Marktplätze nehmen dir das OSS-Verfahren nicht ab. Plattformen gelten nur in bestimmten Fällen selbst als Verkäufer, vor allem wenn Händler aus Ländern außerhalb der EU über sie verkaufen. Ein Händler mit Sitz in Deutschland, der über einen Marktplatz an Privatkunden in Italien verkauft, bleibt selbst für die Umsatzsteuer verantwortlich.
Anmeldung beim Bundeszentralamt für Steuern
Die Teilnahme am OSS-Verfahren beantragst du online über das Portal des Bundeszentralamts für Steuern. Voraussetzung ist eine deutsche USt-IdNr. Die Anmeldung gilt für alle Verkäufe, die unter das Verfahren fallen. Du kannst dir also nicht aussuchen, dass Österreich über OSS läuft und Frankreich nicht.
Beim Zeitpunkt gibt es zwei Wege. Normalerweise gilt die Teilnahme ab dem Quartal, das auf die Anmeldung folgt. Wird die Schwelle im laufenden Jahr überschritten, gibt es eine Sonderregel: Meldest du dich bis zum zehnten Tag des Monats an, der auf den ersten betroffenen Verkauf folgt, gilt das Verfahren schon ab diesem Verkauf. Wer die Schwelle kommen sieht, sollte die Anmeldung deshalb vorbereiten und nicht erst nach dem Quartal daran denken.
Ohne Anmeldung bleibt nur der Weg, sich in jedem Zielland einzeln zu registrieren und dort Steuererklärungen abzugeben. Für einen kleinen Shop ist das kaum zu leisten.
Die OSS-Meldung: Fristen und Inhalt
Die OSS-Meldung wird vierteljährlich abgegeben, und zwar bis zum Ende des Monats, der auf das Quartal folgt. Bis zum selben Tag muss auch die Steuer beim Bundeszentralamt eingegangen sein. Anders als bei der Voranmeldung gibt es keine Dauerfristverlängerung.
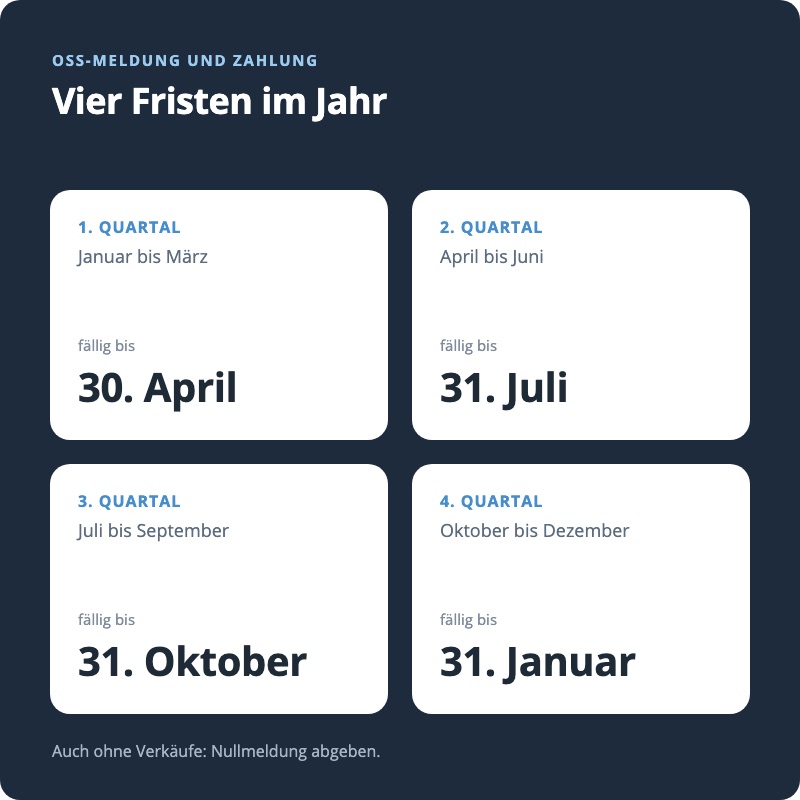
In der Meldung stehen für jedes Zielland die Nettoumsätze, getrennt nach Steuersätzen, und die darauf entfallende Steuer. Hattest du in einem Quartal keine Verkäufe, die unter OSS fallen, gibst du trotzdem eine Meldung ab, dann eben mit null. Wer das vergisst, bekommt Erinerungen und riskiert auf Dauer den Ausschluss aus dem Verfahren.
Fehler in einer abgegebenen Meldung korrigierst du nicht in der alten Meldung, sondern in einer späteren. Das ist bis zu drei Jahre nach der ursprünglichen Frist möglich. Erstattungen und Retouren aus einem früheren Quartal werden auf dieselbe Weise berücksichtigt.
Zwei Dinge laufen nicht über OSS: Vorsteuer aus deinen Einkäufen in Deutschland ziehst du weiter in der normalen Voranmeldung. Und die OSS-Umsätze gehören nicht zusätzlich mit deutscher Steuer in die Voranmeldung, sonst zahlst du doppelt.
Ein Rechenbeispiel für ein Quartal
Ein Shop für Sportartikel liegt schon im Vorjahr über der Schwelle. Im dritten Quartal verkauft er an Privatkunden in drei EU-Länder, alle Artikel zum Regelsteuersatz des jeweiligen Landes:
| Land | Nettoumsatz | Steuersatz | Steuer |
|---|---|---|---|
| Österreich | 6.000,00 € | 20 % | 1.200,00 € |
| Frankreich | 5.000,00 € | 20 % | 1.000,00 € |
| Niederlande | 3.000,00 € | 21 % | 630,00 € |
| Summe | 14.000,00 € | 2.830,00 € |
Die Meldung für das dritte Quartal geht bis zum 31. Oktober an das Bundeszentralamt, die 2.830 Euro werden bis dahin überwiesen. Die Verteilung an Österreich, Frankreich und die Niederlande übernimmt die Verwaltung. Mit deutscher Umsatzsteuer hätte der Shop auf dieselben Umsätze 2.660 Euro berechnet. Die Differenz von 170 Euro zeigt, warum die richtigen Steuersätze im Shop hinterlegt sein müssen.
Steuersätze der Zielländer
Mit dem OSS-Verfahren berechnest du die Steuer des Landes, in das geliefert wird. Maßgeblich ist die Lieferadresse, nicht die Rechnungsadresse. Die Regelsätze liegen zwischen 17 und 27 Prozent. Einige Beispiele:
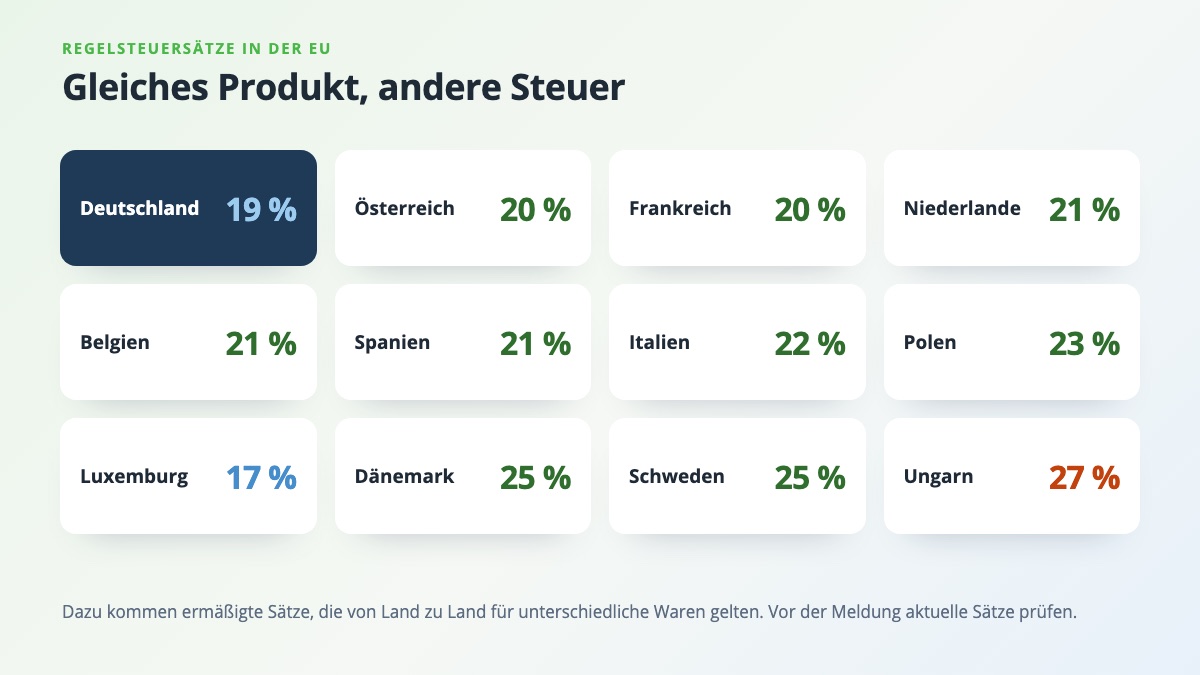
Neben dem Regelsatz haben fast alle Länder ermäßigte Sätze, und die gelten nicht für dieselben Waren wie in Deutschland. Ein Buch, ein Lebensmittel oder Kinderkleidung kann im Zielland einen anderen Satz haben als hier. Außerdem ändern Länder ihre Steuersätze gelegendlich. Die EU-Kommission stellt eine Datenbank mit den aktuellen Sätzen bereit. Ein Blick hinein vor jeder Meldung ist kein übertriebner Aufwand.
Im Shop müssen die Steuersätze pro Land hinterlegt sein. Wie das bei Shopify funktioniert, beschreibt der Beitrag Shopify Steuern einrichten.
Rechnungen bei OSS-Verkäufen
Für Verkäufe an Privatkunden besteht in der Regel keine Pflicht, eine Rechnung zu schreiben. Die meisten Shops stellen trotzdem für jede Bestellung eine aus. Dann muss sie zum Verkauf passen: Auf die Rechnung gehören der Steuersatz des Ziellandes und der Steuerbetrag, der sich daraus ergibt. Eine Rechnung über 20 Prozent österreichische Steuer mit dem Hinweis „inkl. 19 % MwSt.“ ist falsch. Die Rechnung darf auf Deutsch und in Euro ausgestellt werden.
Für das OSS-Verfahren gelten außerdem besondere Aufzeichnungspflichten. Die Unterlagen zu den Verkäufen müssen zehn Jahre aufbewahrt werden, also länger als die üblichen acht Jahre für Rechnungen. Dazu gehören unter anderem Zielland, Datum, Betrag, Steuersatz und Angaben zu Erstattungen. Die Behörden können sie elektronisch anfordern.
Typische Fehler beim OSS-Verfahren
- Die Schwelle nicht im Blick. Der Shop rechnet monatelang mit deutscher Steuer weiter, obwohl längst die Steuer der Zielländer gilt.
- Nur der Regelsatz hinterlegt. Ermäßigte Produkte werden im Ausland zu teuer oder zu billig versteuert.
- Rechnungsadresse statt Lieferadresse. Eine Bestellung mit Rechnung nach Berlin und Lieferung nach Wien ist ein Verkauf nach Österreich.
- Nullmeldung vergessen. Auch ohne Auslandsverkäufe im Quartal muss eine Meldung abgegeben werden.
- Doppelt gemeldet. Die Umsätze stehen in der OSS-Meldung und zusätzlich mit deutscher Steuer in der Voranmeldung.
- Firmenkunden mitgezählt. Lieferungen an Unternehmen mit gültiger USt-IdNr. gehören nicht in die OSS-Meldung.
OSS-Verkäufe mit billware
Wie die Steuersätze auf deine Rechnungen kommen, hängt von der Verkaufsplattform ab. Bei Shopify und WooCommerce stehen auf der Rechnung die Steuersätze, die der Shop berechnet hat. Der WooCommerce-Importer hat zusätzlich die Option „One Stop Shop (OSS) Verfahren aktivieren“. Sie greift nur, wenn WooCommerce für eine Bestellung keine Steuer berechnet hat, und setzt dann bei Lieferungen in ein anderes EU-Land den Steuersatz des Ziellandes. Im eBay-Importer gibt es dieselbe Option. Ist sie eingeschaltet, werden Verkäufe an Kunden in anderen EU-Ländern mit dem allgemeinen Steuersatz des Ziellandes abgerechnet. Verkaufst du Waren mit ermäßigtem Steuersatz, prüfe diese Rechnungen deshalb besonders.
Für die Meldung selbst hilft die Erweiterung Exporter. Mit ihr erstellst du einen Umsatzsteuer-Report für die Europäische Union: Er zeigt für einen gewählten Zeitraum den Nettoumsatz je EU-Land nach Lieferdatum, die Steuer nach Steuersätzen und die Summe. Aufträge mit innergemeinschaftlicher Lieferung, Reverse Charge oder Differenzbesteuerung sind nicht enthalten, Stornos und Korrekturrechnungen werden berücksichtigt. Die OSS-Meldung gibst du mit diesen Zahlen im Portal des Bundeszentralamts ab. Einen Überblick über alle Erweiterungen gibt die Seite Preise.
Häufige Fragen
Muss ich mich für das OSS-Verfahren anmelden, wenn ich unter 10.000 Euro bleibe?
Nein. Unter der Schwelle berechnest du deutsche Umsatzsteuer und meldest die Umsätze in der normalen Voranmeldung. Eine Anmeldung ist nur nötig, wenn du über der Schwelle liegst oder freiwillig die Steuer der Zielländer berechnen willst.
Gilt das OSS-Verfahren auch für Verkäufe in die Schweiz oder nach Großbritannien?
Nein. Das Verfahren gilt nur für Verkäufe innerhalb der EU. Lieferungen in die Schweiz, nach Großbritannien oder in andere Länder außerhalb der EU sind Ausfuhren mit eigenen Regeln.
Wie werden Retouren im OSS-Verfahren behandelt?
Eine Erstattung mindert den Umsatz im Zielland. Fällt sie in dasselbe Quartal wie der Verkauf, meldest du gleich den geringeren Betrag. Fällt sie in ein späteres Quartal, wird sie dort als Korrektur für das frühere Quartal angegeben.
Kann ich als Kleinunternehmer das OSS-Verfahren nutzen?
Kleinunternehmer berechnen in Deutschland keine Umsatzsteuer. Liegen ihre Verkäufe an Privatkunden im EU-Ausland über der Schwelle, gelten trotzdem die Regeln des Ziellandes. In dieser Situation solltest du dich unbedingt steuerlich beraten lassen, bevor die Schwelle erreicht ist.