Innergemeinschaftliche Lieferung: Worum es geht
Ein Café in Wien bestellt im Online-Shop drei Kaffeemühlen, ein Möbelhändler aus Utrecht zwanzig Lampen, eine Werkstatt in Polen Ersatzteile. Alle drei sind Unternehmen, alle drei geben bei der Bestellung eine Umsatzsteuer-Identifikationsnummer an, und alle drei erwarten eine Rechnung ohne deutsche Umsatzsteuer. Das ist in vielen Fällen richtig, denn Warenlieferungen an Unternehmen in anderen EU-Ländern sind als innergemeinschaftliche Lieferung in Deutschland steuerfrei. Der Kunde versteuert den Einkauf in seinem eigenen Land.
Die Steuerbefreiung hängt aber an Bedingungen, und nachweisen muss sie der Verkäufer. Fehlt eine davon, schuldet der Händler die deutsche Umsatzsteuer, oft Jahre später bei einer Prüfung und aus einem Preis, den er längst als Nettopreis kassiert hat. Dieser Beitrag zeigt, wann eine innergemeinschaftliche Lieferung vorliegt, was auf die Rechnung muss, welche Nachweise du brauchst und welche Meldungen anfallen.
Die Voraussetzungen im Überblick
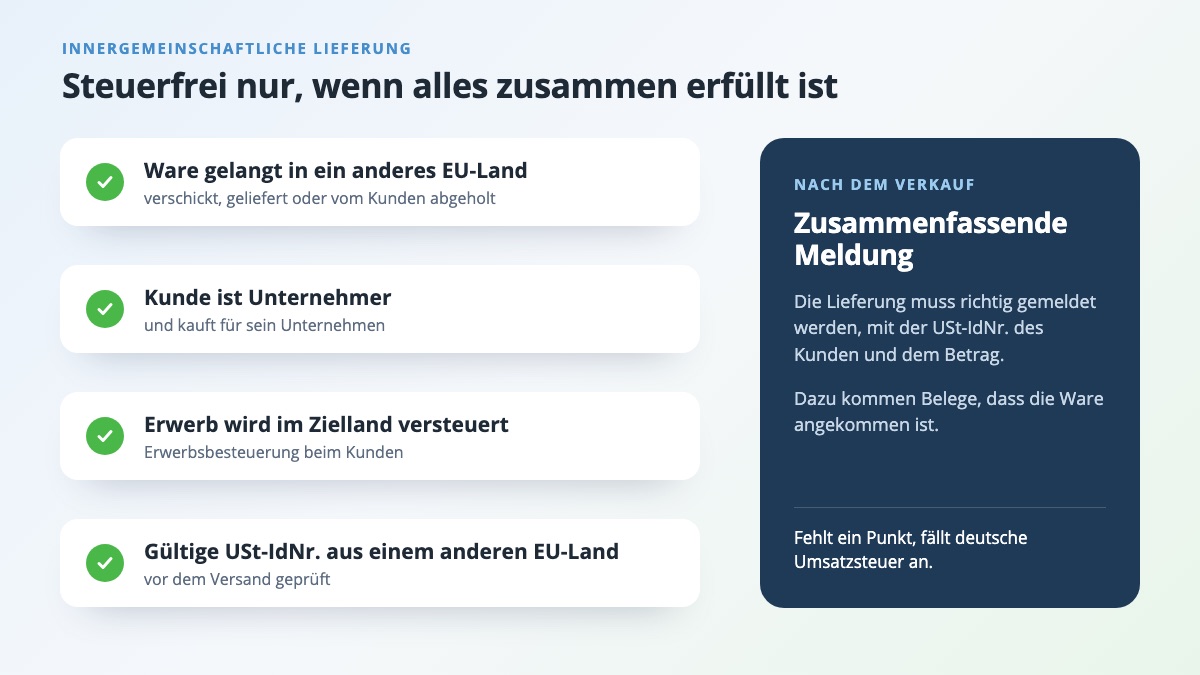
Eine Lieferung ist nach dem Umsatzsteuergesetz nur dann eine steuerfreie innergemeinschaftliche Lieferung, wenn alle folgenden Punkte zusammen erfüllt sind:
- Die Ware gelangt in ein anderes EU-Land. Sie wird von Deutschland aus in einen anderen Mitgliedstaat befördert oder versendet, egal ob du sie verschickst oder der Kunde sie abholen lässt.
- Der Kunde ist Unternehmer und kauft die Ware für sein Unternehmen, oder er ist eine juristische Person.
- Der Kunde versteuert den Erwerb in seinem Land. Er unterliegt dort der sogenannten Erwerbsbesteuerung.
- Der Kunde verwendet eine gültige USt-IdNr., die ihm ein anderer EU-Mitgliedstaat als Deutschland erteilt hat.
Dazu kommt eine Vorraussetzung, die erst nach dem Verkauf eine Rolle spielt: Die Lieferung muss richtig in der Zusammenfassenden Meldung stehen. Wird die Meldung nicht, falsch oder unvollständig abgegeben, entfällt die Steuerbefreiung. Eine rechtzeitig berichtigte Meldung heilt den Fehler.
Welche Verkäufe keine innergemeinschaftliche Lieferung sind
Im Shop-Alltag sieht vieles nach einer innergemeinschaftlichen Lieferung aus, ist aber keine. Die folgende Tabelle zeigt typische Fälle, die regelmäßig verwechselt werden.
| Fall | Was stattdessen gilt |
|---|---|
| Privatkunde in einem anderen EU-Land | Fernverkauf mit Umsatzsteuer: bis 10.000 Euro EU-weit im Jahr meist deutsche Steuer, darüber die Steuer des Ziellandes |
| Firmenkunde ohne gültige USt-IdNr. | keine Steuerbefreiung, die Rechnung enthält Umsatzsteuer |
| Kunde nennt eine deutsche USt-IdNr., Ware geht nach Frankreich | keine Steuerbefreiung, die Nummer muss aus einem anderen EU-Land stammen |
| Ware geht in die Schweiz, nach Norwegen oder auf die Kanarischen Inseln | Ausfuhrlieferung mit eigenen Nachweisen |
| Dienstleistung an ein Unternehmen im EU-Ausland | Reverse Charge statt innergemeinschaftlicher Lieferung |
| Gebrauchtware mit Differenzbesteuerung | Steuerbefreiung nicht anwendbar, Differenzbesteuerung mit deutscher Steuer |
| Verkäufer ist Kleinunternehmer | keine Steuerbefreiung, Rechnung mit Kleinunternehmer-Hinweis |
Die Gebrauchtware verdient einen zweiten Blick, weil sie bei Händlern auf eBay oder Booklooker eine große Rolle spielt. Für differenzbesteuerte Waren schließt das Gesetz die Steuerbefreiung für innergemeinschaftliche Lieferungen ausdrüklich aus. Wer an einen Firmenkunden in Belgien ein gebrauchtes Gerät verkauft, kann auf die Differenzbesteuerung für diesen Verkauf verzichten und dann regulär steuerfrei liefern. Ob sich das lohnt, hängt vom Einkaufspreis ab. Einen Überblick über alle Fälle ohne Umsatzsteuer gibt der Beitrag Rechnung ohne Umsatzsteuer.
Die USt-IdNr. des Kunden prüfen
Die gültige USt-IdNr. ist seit 2020 eine echte Voraussetzung für die Steuerbefreiung und nicht mehr nur ein Nachweis. Deshalb lohnt es sich, jede neue Nummer zu prüfen, bevor die Ware das Lager verlässt. Dafür gibt es zwei Wege:
- Die einfache Abfrage zeigt nur, ob eine Nummer gerade gültig ist. Das geht über das Bundeszentralamt für Steuern oder über das Abfragesystem der EU-Kommission.
- Die qualifizierte Bestätigungsabfrage beim Bundeszentralamt für Steuern gleicht zusätzlich Firmenname, Ort, Postleitzahl und Straße ab. Nur sie zeigt, ob die Nummer wirklich zu dem Kunden gehört, der bestellt hat.
Das Ergebnis der Abfrage gehört zu den Unterlagen der Lieferung. Ein Ausdruck oder ein gespeichertes Protokoll mit Datum genügt. Bei Stammkunden reicht es nicht, die Nummer einmal zu prüfen und dann nie wieder. Firmen werden verkauft, aufgelöst oder verlieren ihre Nummer. Eine regelmäßige Prüfung, etwa bei jeder größeren Bestellung, schützt vor Überaschungen.
Hat der Kunde falsche Angaben gemacht und konntest du das auch mit der Sorgfalt eines ordentlichen Kaufmanns nicht erkennen, bleibt die Lieferung unter Umständen trotzdem steuerfrei. Auf diesen Vertrauensschutz sollte man sich aber nicht verlassen. Er setzt voraus, dass du nachweisen kannst, sorgfältig gearbeitet zu haben, und genau dafür ist das Protokoll der Abfrage da.
Was auf die Rechnung muss
Die Rechnung für eine innergemeinschaftliche Lieferung enthält alle üblichen Pflichtangaben, dazu einige besondere. Welche Angaben jede Rechnung braucht, zeigt der Beitrag Rechnungsvorlage mit Muster und Checkliste. Speziell für die innergemeinschaftliche Lieferung kommen hinzu:
| Angabe | Worauf du achten solltest |
|---|---|
| Deine USt-IdNr. | Die Steuernummer reicht hier nicht. |
| USt-IdNr. des Kunden | genau die Nummer, die du geprüft hast |
| Hinweis auf die Steuerbefreiung | etwa „Steuerfreie innergemeinschaftliche Lieferung“ |
| Kein Steuerbetrag | Nettobetrag ist zugleich Rechnungsbetrag |
| Ausstellungsfrist | spätestens am 15. des Monats, der auf die Lieferung folgt |
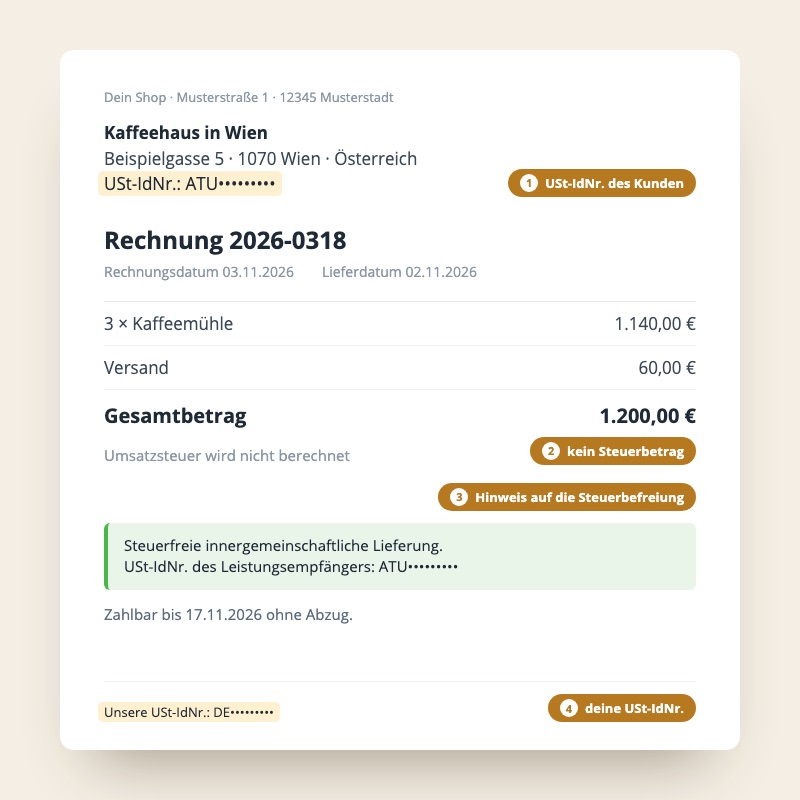
Eine Erleichterung für kleine Beträge gibt es hier nicht. Rechnungen bis 250 Euro dürfen im Inland mit weniger Angaben auskommen, für innergemeinschaftliche Lieferungen gilt das nicht. Auch die Rechnung über ein Ersatzteil für 38 Euro braucht beide USt-IdNrn. und den Hinweis. Ein bestimmter Wortlaut ist nicht vorgeschrieben. Der Hinweis muss aber klar machen, dass es sich um eine steuerfreie innergemeinschaftliche Lieferung handelt. Eine Angabe wie „0 % MwSt.“ allein genügt nicht.
Fällt dir ein Fehler erst auf, wenn die Rechnung schon beim Kunden ist, etwa eine vergessene USt-IdNr., wird sie nicht einfach überschrieben. Wie eine Korrektur sauber abläuft, steht im Beitrag Rechnung stornieren oder korrigieren.
Der Nachweis: Die Ware ist wirklich angekommen
Der Kern der Steuerbefreiung ist, dass die Ware Deutschland tatsächlich verlassen hat und im anderen EU-Land angekommen ist. Das musst du belegen können. Neben der Rechnung, die als Doppel aufbewahrt wird, kommen dafür vor allem diese Belege in Frage:
- Gelangensbestätigung. Der Kunde bestätigt, dass er die Ware in seinem Land erhalten hat, mit Name und Anschrift, Menge und Bezeichnung der Ware, Ort und Monat des Erhalts, Datum und Unterschrift oder elektronischer Übermittlung. Für mehrere Lieferungen kann die Bestätigung gesammelt für bis zu ein Quartal ausgestellt werden.
- Frachtbrief oder Spediteursbescheinigung. Bei Versand per Spedition belegen diese Papiere den Transport ins Zielland.
- Protokoll der Sendungsverfolgung. Bei Paketversand kann der Versandauftrag zusammen mit dem lückenlosen Protokoll bis zur Zustellung genügen.
Zusätzlich gibt es seit 2020 eine EU-weite Vermutungsregel. Liegen zwei sich nicht widersprechende Belege von unabhängigen Stellen vor, etwa ein Frachtbrief und eine Transportversicherung, wird vermutet, dass die Ware angekommen ist. Holt der Kunde die Ware selbst ab, braucht es außerdem seine Erklärung, dass er sie ins andere Land gebracht hat. Abholfälle sind deshalb die heikelste Variante: Ohne ordentliche Gelangensbestätigung wird es schwierig. Welche Belege in deinem Fall reichen, klärst du am besten mit deiner Steuerberatung.
Voranmeldung und Zusammenfassende Meldung
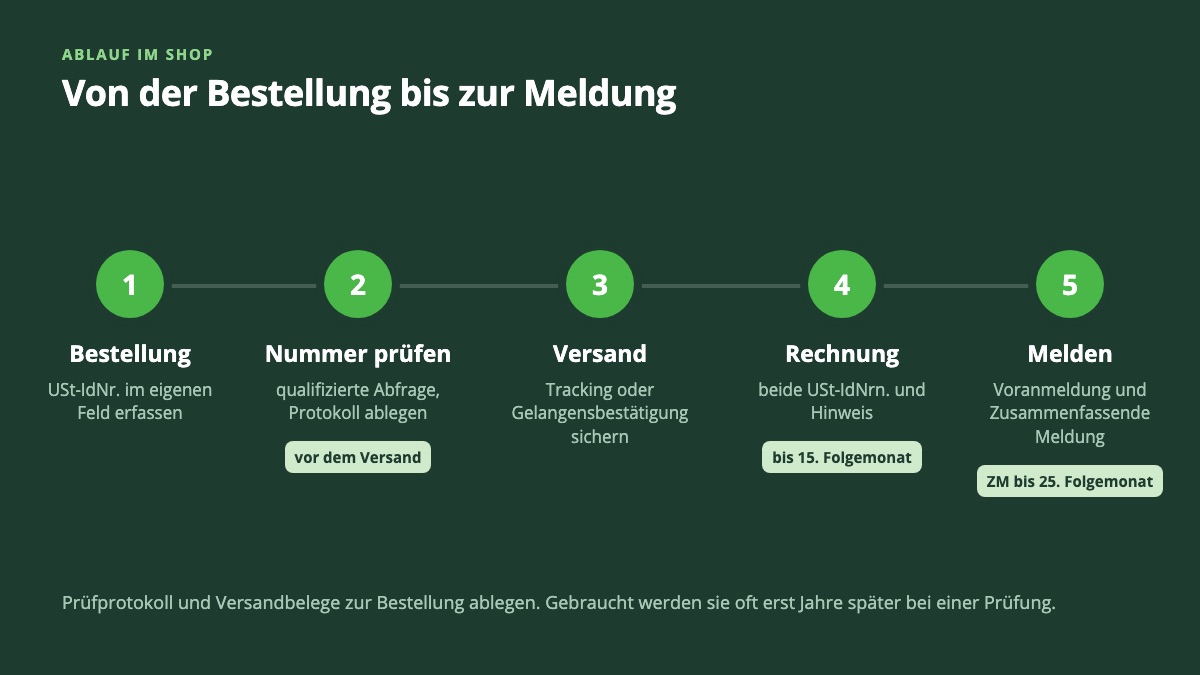
Innergemeinschaftliche Lieferungen tauchen an zwei Stellen gegenüber dem Finanzamt auf. In der Umsatzsteuer-Voranmeldung stehen sie in einer eigenen Zeile, derzeit Kennzahl 41, auch wenn keine Steuer darauf anfällt. Zusätzlich meldest du sie in der Zusammenfassenden Meldung an das Bundeszentralamt für Steuern, getrennt nach Kunde, mit dessen USt-IdNr. und der Summe der Lieferungen.
Die Zusammenfassende Meldung ist bis zum 25. Tag nach Ablauf des Meldezeitraums elektronisch abzugeben. Meldezeitraum ist grundsätzlich der Kalendermonat. Liegen die innergemeinschaftlichen Lieferungen im laufenden Quartal und in jedem der vier vorangegangenen Quartale bei höchstens 50.000 Euro, darf quartalsweise gemeldet werden. Eine Dauerfristverlängerung für die Voranmeldung verlängert die Frist für die Zusammenfassende Meldung nicht. Fällt dir ein Fehler in einer abgegebenen Meldung auf, korrigierst du ihn innerhalb eines Monats.
Ein Rechenbeispiel: Was eine ungültige Nummer kostet
Ein Händler verkauft Werkzeug für 1.200 Euro an eine Firma in Wien, ohne Umsatzsteuer, weil der Kunde eine USt-IdNr. angegeben hat. Zwei Jahre später stellt sich bei einer Prüfung heraus, dass die Nummer zum Zeitpunkt der Lieferung schon ungültig war, und ein Protokoll über eine Prüfung gibt es nicht. Die Steuerbefreiung entfällt. Die 1.200 Euro gelten dann in der Regel als Bruttopreis, und darin stecken 191,60 Euro Umsatzsteuer, die der Händler an das Finanzamt zahlt. Dazu können Zinsen kommen. Den Betrag nachträglich vom Kunden zu holen, gelingt nach zwei Jahren vieleicht, oft aber nicht.
Das Beispiel zeigt, warum die Prüfung vor dem Versand so wichtig ist. Eine Abfrage kostet eine Minute. Zehn solcher Bestellungen ohne Nachweis kosten im Beispiel fast 2.000 Euro.
Firmenkunden im Online-Shop
Viele Shops verkaufen überwiegend an Privatkunden und bekommen nur gelegentlich eine Bestellung von einem Unternehmen aus dem EU-Ausland. Gerade dann passieren Fehler, weil der Ablauf nicht eingespielt ist. Einige Punkte helfen:
- Eigenes Feld für die USt-IdNr. im Checkout. Die Nummer gehört nicht in das Feld für Anmerkungen, wo sie leicht übersehen wird.
- Land der Nummer und Lieferland abgleichen. Eine österreichische Nummer bei einer Lieferung nach Österreich ist der Normalfall. Passt beides nicht zusammen, lohnt eine Rückfrage.
- Erst prüfen, dann steuerfrei berechnen. Ist die Nummer ungültig, frag beim Kunden nach, bevor du die Rechnung ausstellst. Bleibt es dabei, bekommt er eine Rechnung mit Umsatzsteuer.
- Nachweise gleich ablegen. Das Prüfprotokoll und die Sendungsverfolgung gehören zur Bestellung. Wer sie erst bei einer Prüfung zusammensucht, findet sie oft nicht mehr.
Die Preise im Shop werden meist als Bruttopreise für Privatkunden angezeigt. Ob ein Firmenkunde bei einer steuerfreien Lieferung den Nettopreis zahlt oder den Bruttopreis, ist eine Frage deiner Preisgestaltung und der Einstellungen im Shop. Wichtig ist nur, dass Rechnung und tatsächlich gezahlter Betrag zusammenpassen und die Formulirung auf der Rechnung zum Fall passt.
Innergemeinschaftliche Lieferung mit billware
In billware schaltest du die innergemeinschaftliche Lieferung beim jeweiligen Auftrag ein. Ist beim Auftrag die USt-IdNr. des Kunden hinterlegt, steht auf der Rechnung der Hinweis „Steuerfreie innergemeinschaftliche Lieferung“ zusammen mit dieser Nummer. Den Wortlaut des Hinweises kannst du als Textbaustein an deine eigene Formulierung anpassen. Die Rechnung weist keinen Steuerbetrag aus, und auch in einer E-Rechnung ist die Steuerbefreiung gekennzeichnet. Die Prüfung der USt-IdNr. und die Meldungen an das Finanzamt bleiben davon unberührt. Einen Überblick gibt die Seite Funktionen.
Häufige Fragen
Brauche ich für eine innergemeinschaftliche Lieferung eine E-Rechnung?
Nein. Die Pflicht zur E-Rechnung gilt für Rechnungen zwischen Unternehmen, die in Deutschland ansässig sind. Für eine Lieferung an ein Unternehmen in einem anderen EU-Land genügt eine Rechnung als PDF oder auf Papier.
Muss ich die Rechnung in der Sprache des Kunden schreiben?
Nein. Eine deutsche Rechnung ist zulässig. Für Kunden im Ausland kann eine Rechnung auf Englisch trotzdem Rückfragen ersparen.
Der Kunde hat keine USt-IdNr., ist aber eindeutig ein Unternehmen. Was jetzt?
Ohne gültige USt-IdNr. aus einem anderen EU-Land ist die Lieferung nicht steuerfrei. Du stellst die Rechnung mit Umsatzsteuer aus. Reicht der Kunde später eine gültige Nummer nach, klär mit deiner Steuerberatung, ob die Rechnung korrigiert werden kann.
Gilt die Steuerbefreiung auch, wenn der Kunde die Ware selbst abholt?
Ja, wenn die Ware anschließend in das andere EU-Land gelangt und alle anderen Voraussetzungen erfüllt sind. Der Nachweis ist in diesem Fall aber schwieriger. Ohne Gelangensbestätigung oder gleichwertige Belege solltest du nicht steuerfrei abrechnen.