Rechnung ohne Umsatzsteuer: Wann das erlaubt ist
Eine Rechnung ohne Umsatzsteuer ist nichts Ungewöhnliches. Kleinunternehmer schreiben sie jeden Tag, Agenturen mit Kunden in Österreich ebenso, und wer Ware in die Schweiz verschickt, rechnet ohnehin ohne deutsche Steuer ab. Eine Rechnung ohne Umsatzsteuer ist aber nur dann richtig, wenn einer der gesetzlichen Fälle vorliegt und der passende Hinweis auf der Rechnung steht. Fehlt der Hinweis oder passt er nicht zum Fall, schuldest du die Steuer im Zweifel selbst, und zwar aus dem Betrag, den du netto kalkuliert hast.
Die Grundregel ist einfach: Wer als Unternehmer in Deutschland liefert oder leistet, stellt Umsatzsteuer in Rechnung. Ohne Steuer geht es nur, wenn das Gesetz eine Ausnahme vorsieht. Diese Ausnahmen lassen sich in weinge Gruppen sortieren, und für jede gibt es eine eigene Formulierung.
Die Fälle im Überblick
Die Tabelle zeigt die häufigsten Gründe, eine Rechnung ohne Umsatzsteuer zu schreiben, und was jeweils auf der Rechnung stehen sollte. Die Formulierungen sind Beispiele. Der Wortlaut ist nicht vorgeschrieben, der Inhalt schon.
| Fall | Wann er vorliegt | Hinweis auf der Rechnung |
|---|---|---|
| Kleinunternehmer | Umsatz im Vorjahr bis 25.000 Euro und im laufenden Jahr bis 100.000 Euro (§ 19 UStG) | „Steuerbefreiung für Kleinunternehmer nach § 19 UStG“ |
| Dienstleistung an Unternehmen im EU-Ausland | Der Kunde ist Unternehmer mit USt-IdNr., der Leistungsort liegt in seinem Land (§ 3a Abs. 2 UStG) | „Steuerschuldnerschaft des Leistungsempfängers“, dazu beide USt-IdNrn. |
| Warenlieferung an Unternehmen im EU-Ausland | Die Ware gelangt in ein anderes EU-Land, der Kunde verwendet eine gültige USt-IdNr. (§ 4 Nr. 1b, § 6a UStG) | „Steuerfreie innergemeinschaftliche Lieferung“, dazu beide USt-IdNrn. |
| Warenlieferung in ein Land außerhalb der EU | Die Ware wird nachweislich ausgeführt (§ 4 Nr. 1a, § 6 UStG) | „Steuerfreie Ausfuhrlieferung“ |
| Dienstleistung an Unternehmen außerhalb der EU | Der Kunde ist Unternehmer, der Leistungsort liegt in seinem Land | „Nicht im Inland steuerbare Leistung“ |
| Bestimmte Leistungen im Inland mit Umkehr der Steuerschuld | Etwa Bauleistungen an Bauunternehmer oder Gebäudereinigung an Unternehmen, die selbst solche Leistungen erbringen (§ 13b Abs. 2 UStG) | „Steuerschuldnerschaft des Leistungsempfängers“ |
| Steuerfreie Leistungen | Zum Beispiel Heilbehandlungen, bestimmte Unterrichtsleistungen oder die Vermietung von Wohnraum (§ 4 UStG) | Hinweis auf die Befreiung, etwa „Steuerfreie Leistung nach § 4 Nr. 14 UStG“ |
Ein Sonderfall ist die Differenzbesteuerung für Gebrauchtwaren nach § 25a UStG. Hier ist die Steuer auf die Marge im Preis enthalten, sie darf aber nicht gesondert auf der Rechnung stehen. Statt eines Steuerbetrags gehört eine Angabe wie „Gebrauchtgegenstände/Sonderregelung“ auf die Rechnung. Wie das bei eBay-Verkäufen aussieht, erklärt der Beitrag Differenzbesteuerung und Kleinunternehmer auf eBay.
Kleinunternehmer: Der häufigste Grund
Die meisten Rechnungen ohne Umsatzsteuer stammen von Kleinunternehmern. Seit 2025 sind ihre Umsätze steuerfrei, und für ihre Rechnungen gilt eine vereinfachte Form nach § 34a UStDV. Steuersatz und Steuerbetrag fallen weg, der Hinweis auf die Steuerbefreiung ist Pflicht. Formulierungen aus alten Vorlagen wie „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet“ nennen zwar den Paragrafen, aber nicht ausdrücklich die Steuerbefreiung. Sicherer ist ein Hinweis, der die Befreiung beim Namen nennt, weil das Gesetz genau das verlangt.
Zwei Fehler kommen hier immer wieder vor. Der erste ist eine Zeile „zzgl. 0 % MwSt.“ im Summenblock. Sie ersetzt den Hinweis nicht, weil ein Steuersatz von null Prozent etwas anderes ist als eine Steuerbefreiung. Der zweite ist schwerer: Eine alte Vorlage mit „inkl. 19 % MwSt.“ wird weiterbenuzt. Dann weist ein Kleinunternehmer Umsatzsteuer aus, die er nicht berechnen darf, und schuldet sie nach § 14c UStG in der Regel trotzdem dem Finanzamt, bis die Rechnung berichtigt ist.
Wird die Umsatzgrenze überschritten, ist Schluss mit Rechnungen ohne Steuer. Beim Überschreiten der 100.000 Euro im laufenden Jahr gilt das ab dem Umsatz, mit dem die Grenze überschritten wird, bei einem Vorjahresumsatz über 25.000 Euro ab dem 1. Januar.
Kunden im Ausland: Ware oder Dienstleistung?
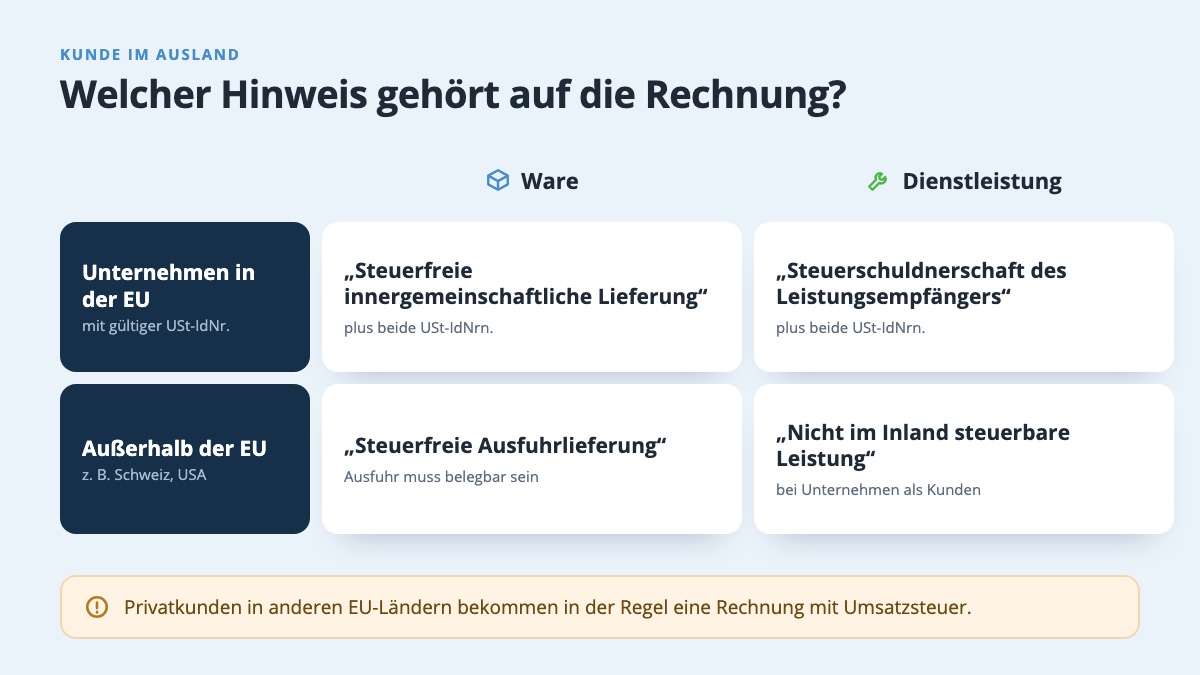
Bei Auslandskunden entscheidet zuerst die Frage, ob du eine Ware lieferst oder eine Dienstleistung erbringst, und danach, ob der Kunde ein Unternehmen oder eine Privatperson ist. Wer diese beiden Fragen verwechslt, schreibt den falschen Hinweis auf die Rechnung.
Dienstleistungen an Unternehmen in der EU
Beratung, Programmierung, Design oder Texte für ein Unternehmen in einem anderen EU-Land werden dort versteuert, wo der Kunde sitzt. Der Kunde meldet die Steuer in seinem Land selbst an. Deine Rechnung enthält keinen Steuerbetrag, dafür deine USt-IdNr., die USt-IdNr. des Kunden und den Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers. Den Umsatz meldest du in der Zusammenfassenden Meldung. Die Rechnung muss bis zum 15. des Monats ausgestellt sein, der auf die Leistung folgt.
Waren an Unternehmen in der EU
Verkaufst du Ware an ein Unternehmen in einem anderen EU-Land, ist das eine innergemeinschaftliche Lieferung. Sie ist in Deutschland steuerfrei, wenn die Ware tatsächlich in das andere Land gelangt und der Kunde eine gültige USt-IdNr. verwendet. Auf der Rechnung steht „Steuerfreie innergemeinschaftliche Lieferung“ mit beiden USt-IdNrn. Für den Nachweis, dass die Ware angekommen ist, brauchst du Belege wie eine Gelangensbestätigung oder die Unterlagen des Versanddienstleisters.
Kunden außerhalb der EU
Warenlieferungen in Länder wie die Schweiz, Großbritannien oder die USA sind als Ausfuhrlieferung steuerfrei, wenn du die Ausfuhr nachweisen kannst, etwa mit dem Ausgangsvermerk des Zolls. Dienstleistungen an Unternehmen dort sind in Deutschland nicht steuerbar. Ein Hinweis wie „Nicht im Inland steuerbare Leistung“ ist gesetzlich nicht ausdrücklich vorgeschrieben, macht die Rechnung aber für den Kunden und für eine spätere Prüfung verständlich.
Privatkunden im EU-Ausland
Hier liegt ein häufiger Irrtum. Eine Privatperson in Wien ist kein Fall für eine Rechnung ohne Umsatzsteuer. Bei den meisten Dienstleistungen berechnest du deutsche Umsatzsteuer, bei Warenlieferungen ebenfalls, solange deine Verkäufe an Privatkunden in anderen EU-Ländern insgesamt unter 10.000 Euro im Jahr bleiben. Darüber gilt die Umsatzsteuer des Bestimmungslandes, die über den One-Stop-Shop gemeldet wird. Eine Rechnung ganz ohne Steuer ist in beiden Fällen falsch.
Was trotzdem auf die Rechnung muss
Eine Rechnung ohne Umsatzsteuer bleibt eine vollständige Rechnung. Name und Anschrift beider Seiten, Steuernummer oder USt-IdNr., Rechnungsdatum, Rechnungsnummer, Menge und Art der Leistung, Leistungsdatum und Entgelt müssen genauso draufstehen wie auf jeder anderen. Nur Kleinunternehmer und Rechnungen bis 250 Euro kommen mit weniger aus. Welche Felder in jede Rechnung gehören, zeigt der Beitrag Rechnungsvorlage mit Muster und Checkliste.
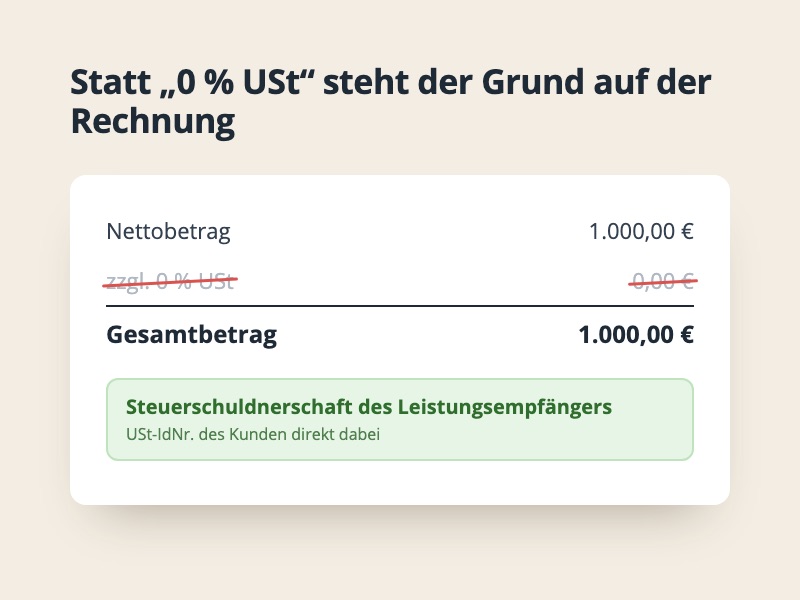
Beim Summenblock lohnt ein genauer Blick. Statt „USt 0,00 €“ steht der Nettobetrag als Gesamtbetrag, darunter der Hinweis mit dem Grund. Bei Reverse Charge und innergemeinschaftlicher Lieferung gehört die USt-IdNr. des Kunden sichtbar auf die Rechnung, am besten direkt beim Hinweis oder unter der Anschrift. Prüfe die Nummer vorher beim Bundeszentralamt für Steuern. Eine ungültige USt-IdNr. ist einer der Gründe, warum eine vermeintlich steuerfreie Lieferung nachträglich doch steuerpflichtig wird.
Drei Beispiele aus dem Alltag
Die Webdesignerin und die Agentur in Wien. Eine Webdesignerin aus Leipzig baut für eine Werbeagentur in Wien, eine GmbH mit österreichischer USt-IdNr., eine neue Website. Das ist eine Dienstleistung an ein Unternehmen im EU-Ausland. Die Rechnung lautet auf den Nettobetrag, trägt beide USt-IdNrn. und den Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers. Die Agentur versteuert den Betrag in Österreich, die Webdesignerin meldet ihn in der Zusammenfassenden Meldung und in ihrer Voranmeldung.
Der Online-Shop und die Bestellung aus Zürich. Ein Shop für Küchenzubehör verschickt eine Bestellung an eine Privatkundin in Zürich. Die Schweiz gehört nicht zur EU, die Lieferung ist deshalb als Ausfuhrlieferung steuerfrei, auch an eine Privatperson. Voraussetzung ist, dass der Shop die Ausfuhr belegen kann. Fehlt der Nachweis, bleibt die Lieferung in Deutschland steuerpflichtig. Für die Kundin können in der Schweiz Einfuhrabgaben anfallen, das ist aber nicht Teil der deutschen Rechnung.
Die Physiotherapeutin mit zwei Angeboten. Eine Physiotherapeutin behandelt Patienten auf ärztliche Verordnung. Diese Heilbehandlungen sind nach § 4 Nr. 14 UStG steuerfrei, auf die Rechnung gehört der Hinweis auf die Befreiung. Daneben bietet sie Rückenkurse für Firmen an, die keinem therapeutischen Zweck dienen, sondern allgemein der Gesundheit. Solche Kurse können steuerpflichtig sein. Eine Praxis kann also beide Arten von Rechnungen schreiben, und die Vorlage muss beide kennen.
Was passiert, wenn der Hinweis falsch ist
Die Folgen hängen davon ab, was falsch gelaufen ist. Fehlt nur der Hinweis, obwohl die Voraussetzungen erfüllt sind, lässt sich die Rechnung berichtigen. Der Kunde bekommt ein Dokument, das sich auf die ursprüngliche Rechnung bezieht und den fehlenden Hinweis ergänzt. Unangenehmer ist es, wenn die Voraussetzungen gar nicht vorliegen, etwa weil der Kunde in Wahrheit eine Privatperson war oder die USt-IdNr. nicht gültig war. Dann ist die Leistung in Deutschland steuerpflichtig, und die Steuer muss aus dem Rechnungsbetrag herausgerechnet werden. Aus 1.000 Euro netto werden so 840,34 Euro Entgelt und 159,66 Euro Umsatzsteuer, die du nachzahlst.
Umgekehrt kann auch zu viel Steuer entstehen. Wer Umsatzsteuer ausweist, obwohl die Leistung steuerfrei oder nicht steuerbar ist, schuldet den ausgewiesenen Betrag in der Regel trotzdem, bis die Rechnung korrigiert ist. Wie eine solche Korrektur sauber abläuft, steht im Beitrag Rechnung stornieren oder korrigieren. Bei Auslandsfällen mit hohen Beträgen oder unklarer Einordnung lohnt sich die Frage an den Steuerberater, bevor die erste Rechnung rausgeht.
Wie billware die Fälle abbildet
In billware legst du einmal fest, ob du Kleinunternehmer bist. Reverse Charge, innergemeinschaftliche Lieferung, Differenzbesteuerung oder steuerfreie Ausfuhr wählst du beim jeweiligen Auftrag, und der passende Hinweis kommt als Textbaustein auf die Rechnung. Bei Reverse Charge und innergemeinschaftlicher Lieferung steht die USt-IdNr. des Kunden gleich mit im Hinweis. Die Hinweistexte kannst du an deine eigene Formulierung anpassen. Einen Überblick über alle Funktionen gibt die Seite Funktionen.
Häufige Fragen
Darf ich statt eines Hinweises einfach „0 % MwSt.“ auf die Rechnung schreiben?
Nein, das reicht nicht. Bei einer Steuerbefreiung oder bei Reverse Charge verlangt das Gesetz einen Hinweis auf den Grund. Ein Steuersatz von null Prozent ist ein eigener Fall, den es nur für wenige Leistungen gibt, etwa für die Lieferung und Installation bestimmter Photovoltaikanlagen.
Mein Kunde sitzt in Österreich, ist aber Privatperson. Schreibe ich die Rechnung ohne Umsatzsteuer?
Nein. Privatkunden bekommen eine Rechnung mit Umsatzsteuer, meist mit deutscher Steuer. Nur bei Warenlieferungen über der Schwelle von 10.000 Euro im Jahr und bei bestimmten elektronischen Leistungen gilt die Steuer des Landes, in dem der Kunde wohnt.
Brauche ich bei Kunden außerhalb der EU auch deren USt-IdNr.?
Eine USt-IdNr. gibt es nur in der EU. Bei Kunden in der Schweiz, Großbritannien oder den USA belegst du auf anderem Weg, dass sie Unternehmer sind, etwa mit einem Registerauszug oder einer Bestätigung ihrer lokalen Steuerbehörde. Bewahre den Nachweis zusamen mit der Rechnung auf.
Muss ich als Kleinunternehmer den Hinweis auf jede Rechnung schreiben?
Ja, auf jede. Ohne Hinweis ist nicht erkennbar, warum keine Umsatzsteuer berechnet wurde, und das kann bei Geschäftskunden Rückfragen und eine berichtigte Rechnung nach sich ziehen.