Bücher verkaufen auf Booklooker: Wann Rechnungen nötig sind
Booklooker ist für viele Antiquariate, Buchhändler und Sammler der erste Marktplatz, wenn es um gebrauchte Bücher, Filme, Musik und Spiele geht. Wer dort gelegentlich das eigene Bücherregal ausräumt, braucht sich um Rechnungen und Umsatzsteuer kaum Gedanken zu machen. Wer regelmäßig verkauft, gezielt einkauft, um wieder zu verkaufen, oder ein Antiquariat betreibt, handelt gewerblich. Dann gelten für Bücher verkaufen auf Booklooker dieselben Regeln wie für jeden anderen Händler: Umsatzsteuer, Pflichtangaben auf der Rechnung und eine Buchhaltung, die zu den Verkäufen passt.
Gerade bei Büchern hat das Umsatzsteuerrecht ein paar Eigenheiten. Bücher haben einen ermäßigten Steuersatz, Filme und Musik nicht. Gebrauchte Ware kann differenzbesteuert werden, aber nicht immer zum Vorteil. Und weil der Käufer bei Booklooker direkt an dich zahlt, liegt auch die Zuordnung der Zahlungen bei dir.
Privat oder gewerblich?
Die Unterscheidung entscheidet über alles Weitere. Wer nur Bücher aus dem eigenen Besitz verkauft, ohne Absicht, dauerhaft Geld damit zu verdienen, ist in aller Regel privat unterwegs. Es fällt keine Umsatzsteuer an, und eine Rechnung im Sinne des Umsatzsteuergesetzes musst du nicht schreiben. Eine formlose Quittung auf Wunsch des Käufers genügt.
Gewerblich wird es, wenn du nachhaltig verkaufst, etwa weil du Bücher auf Flohmärkten oder aus Haushaltsauflösungen ankaufst, um sie weiterzuverkaufen, oder weil der Verkauf ein fester Teil deines Einkommens ist. Auch der Marktplatz unterscheidet zwischen privaten und gewerblichen Verkäufern: Gewerbliche Verkäufer mit Sitz in der EU müssen nach den Hinweisen von Booklooker eine gültige Umsatzsteuer-Identifikationsnummer hinterlegen, die das Bundeszentralamt für Steuern nur an Unternehmen vergibt. Wie viele Verkäufe genau gewerblich machen, legt das Gesetz nicht in einer festen Zahl fest. Im Zweifel klärt das ein kurzes Gespräch mit dem Steuerberater.
Anhaltspunkte gibt es trotzdem. Wer gezielt Bücher ankauft, um sie weiterzuverkaufen, dauerhaft viele Angebote einstellt, Ware aus Nachlässen oder von anderen Händlern bezieht oder den Verkauf wie einen kleinen Laden organisiert, spricht eher für eine gewerbliche Tätigkeit. Wer dagegen einmal den Dachboden räumt und danach wieder aufhört, verkauft privat. Entscheidend ist das Gesamtbild, nicht ein einzelnes Merkmal.
Als gewerblicher Verkäufer musst du Rechnungen an Unternehmen ausstellen, etwa an eine Bibliothek, eine Schule oder ein Büro. Bei Privatkunden besteht für Warenlieferungen keine gesetzliche Pflicht, eine Rechnung zu schreiben. Viele Käufer erwarten trozdem eine, und für deine eigene Buchhaltung brauchst du ohnehin für jeden Verkauf einen Beleg.
Welcher Steuersatz gilt?
Gedruckte Bücher gehören zu den Waren mit dem ermäßigten Steuersatz von 7 Prozent. Auf Booklooker wird aber nicht nur mit Büchern gehandelt, und für andere Medien gilt der Regelsatz. Eine Bestellung mit einem Roman und einer DVD hat deshalb zwei Steuersätze auf einer Rechnung.
| Artikel | Steuersatz |
|---|---|
| Gedruckte Bücher, auch gebraucht | 7 % |
| Zeitungen und Zeitschriften | 7 % |
| Noten, gedruckt | 7 % |
| Hörbücher auf CD oder anderen Datenträgern, die nur die Lesung eines Buches enthalten | 7 % |
| Filme auf DVD oder Blu-ray | 19 % |
| Musik-CDs und Schallplatten | 19 % |
| Brettspiele und Videospiele | 19 % |
Versandkosten, die der Käufer bezahlt, sind eine Nebenleistung und teilen den Steuersatz der Ware. Bei einer Bestellung, die nur aus Büchern besteht, gelten für den Versand also 7 Prozent. Bei gemischten Bestellungen werden die Versandkosten in der Regel im Verhältnis der Warenwerte auf beide Steuersätze aufgeteilt. Wer das aus Bequemlichkeit mit 19 Prozent abrechnet, zahlt mehr Steuer als nötig.
Gebrauchte Bücher: Differenzbesteuerung oder 7 Prozent?
Für gebrauchte Ware gibt es die Differenzbesteuerung nach § 25a UStG. Sie greift, wenn du als Wiederverkäufer Ware einkaufst, für die beim Einkauf keine Umsatzsteuer angefallen ist, typischerweise beim Ankauf von Privatpersonen, auf Flohmärkten oder aus Nachlässen. Dann wird nicht der Verkaufspreis versteuert, sondern nur die Differenz zwischen Einkaufs- und Verkaufspreis. Auf der Rechnung steht keine Umsatzsteuer, dafür die Angabe „Gebrauchtgegenstände/Sonderregelung“.
Bei Büchern gibt es einen Haken, den viele nicht kennen: Die Differenzbesteuerung wird immer mit dem Regelsatz von 19 Prozent berechnet, nicht mit den 7 Prozent, die für Bücher sonst gelten. Ob sie sich lohnt, hängt deshalb von der Marge ab.
| Beispiel | Normal mit 7 % | Differenzbesteuerung mit 19 % |
|---|---|---|
| Ankauf 2,00 €, Verkauf 12,00 € | 0,79 € Umsatzsteuer aus 12,00 € | 1,60 € Umsatzsteuer aus 10,00 € Marge |
| Ankauf 20,00 €, Verkauf 25,00 € | 1,64 € Umsatzsteuer aus 25,00 € | 0,80 € Umsatzsteuer aus 5,00 € Marge |
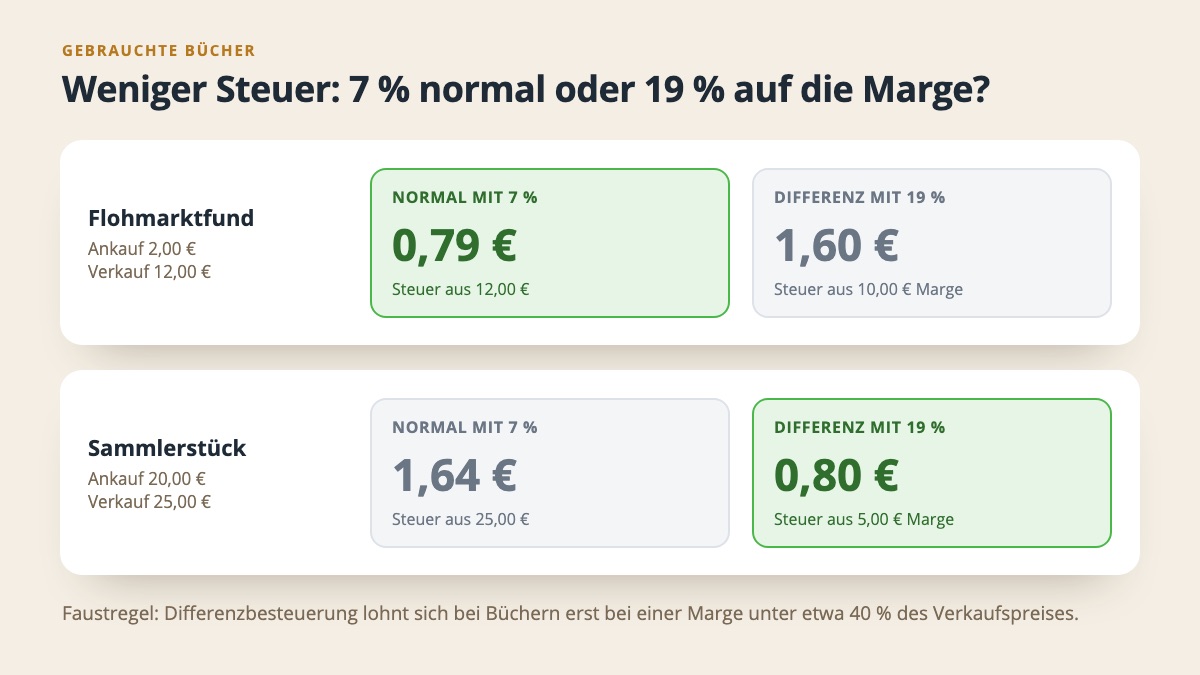
Beim günstig auf dem Flohmarkt gekauften Buch zahlst du mit Differenzbesteuerung doppelt so viel Steuer wie bei der normalen Besteuerung. Beim teuren Sammlerstück mit kleiner Marge ist es umgekehrt. Als grobe Faustregel lohnt sich die Differenzbesteuerung bei Büchern erst, wenn die Marge weniger als etwa 40 Prozent des Verkaufspreises ausmacht. Das Gesetz lässt dir die Wahl: Auf die Differenzbesteuerung kannst du bei jeder einzelnen Lieferung verzichten und stattdessen normal mit 7 Prozent versteuern (§ 25a Abs. 8 UStG).
Wer die Differenzbesteuerung nutzt, muss Einkaufs- und Verkaufspreis je Gegenstand aufzeichnen. Bei hunderten Taschenbüchern aus einer Haushaltsauflösung, die zusammen für einen Pauschalbetrag gekauft wurden, ist das kaum sinvoll möglich. Für solche Bestände ist die normale Besteuerung mit 7 Prozent oft die einfachere Lösung. Wie die Differenzbesteuerung bei anderen Gebrauchtwaren funktioniert, erklärt der Beitrag Differenzbesteuerung und Kleinunternehmer auf eBay.
Was auf die Rechnung einer Booklooker-Bestellung gehört
Für Rechnungen aus Marktplatzverkäufen gelten dieselben Pflichtangaben wie für jede andere Rechnung: dein Name und deine Anschrift, Name und Anschrift des Käufers, Steuernummer oder USt-IdNr., Rechnungsdatum, eine fortlaufende Rechnungsnummer, Menge und Bezeichnung der Artikel, das Lieferdatum sowie Nettobetrag, Steuersatz und Steuerbetrag, getrennt nach 7 und 19 Prozent. Eine vollständige Übersicht mit typischen Fehlern steht im Beitrag Rechnungsvorlage mit Muster und Checkliste.
Bei Büchern lohnt sich eine genaue Artikelbezeichnung. Titel und Autor reichen für den Käufer oft nicht, weil es von vielen Büchern mehrere Ausgaben gibt. Auflage, Einband und Zustand machen die Position eindeutig, etwa „Theodor Fontane, Effi Briest, Taschenbuch, 12. Auflage, gut erhalten“. Die ISBN ist keine Pflichtangabe, hilft aber bei Rückfragen und Retouren. Die Booklooker-Bestellnummer gehört als Referenz dazu, damit Käufer und du Rechnung und Bestellung schnell zusammenbringen.
Verkäufe ins Ausland
Booklooker wird auch von Käufern in Österreich, der Schweiz und anderen Ländern genutzt. Für Privatkäufer in anderen EU-Ländern bleibt es bei deutscher Umsatzsteuer, solange deine Verkäufe an Privatkunden in anderen EU-Ländern im Jahr zusammen unter 10.000 Euro liegen. Ein Buch nach Wien wird dann mit 7 Prozent deutscher Steuer abgerechnet. Darüber gilt die Steuer des Landes, in das geliefert wird. Lieferungen in die Schweiz sind als Ausfuhrlieferung steuerfrei, wenn du die Ausfuhr nachweisen kannst. Kauft eine Bibliothek oder ein Unternehmen aus einem anderen EU-Land mit gültiger USt-IdNr., ist die Lieferung als innergemeinschaftliche Lieferung steuerfrei.
Kleinunternehmer auf Booklooker
Viele kleine Antiquariate und nebenberufliche Buchhändler bleiben unter den Umsatzgrenzen der Kleinunternehmerregelung: 25.000 Euro im Vorjahr und 100.000 Euro im laufenden Jahr. Dann entfällt die ganze Frage nach Steuersätzen und Differenzbesteuerung. Die Rechnung weist keine Umsatzsteuer aus und trägt stattdessen einen Hinweis auf die Steuerbefreiung für Kleinunternehmer nach § 19 UStG. Umgekehrt kannst du dann aus der Provisionsrechnung von Booklooker keine Vorsteuer ziehen. Welche Hinweise bei Rechnungen ohne ausgewiesene Steuer gehören, zeigt der Beitrag Rechnung ohne Umsatzsteuer.
Zahlungen und Provision in der Buchhaltung
Booklooker vermittelt nach eigenen Angaben zwischen Käufer und Verkäufer, ist an Zahlung und Versand aber nicht beteiligt. Beides wird direkt zwischen euch abgewickelt, und welche Zahlungsarten du anbietest, legst du selbst fest. Das hat einen Vorteil: Auf deinem Konto kommt der volle Betrag der Bestellung an, nicht eine gebündelte Auszahlung abzüglich Gebühren. Jede Zahlung lässt sich direkt der passenden Rechnung zuordnen, am einfachsten über die Bestell- oder Rechnungsnummer im Verwendungszweck. Bei Vorkasse ist das der Regelfall, bei anderen Zahlungswegen lohnt der Blick, wann das Geld tatsächlich da ist.
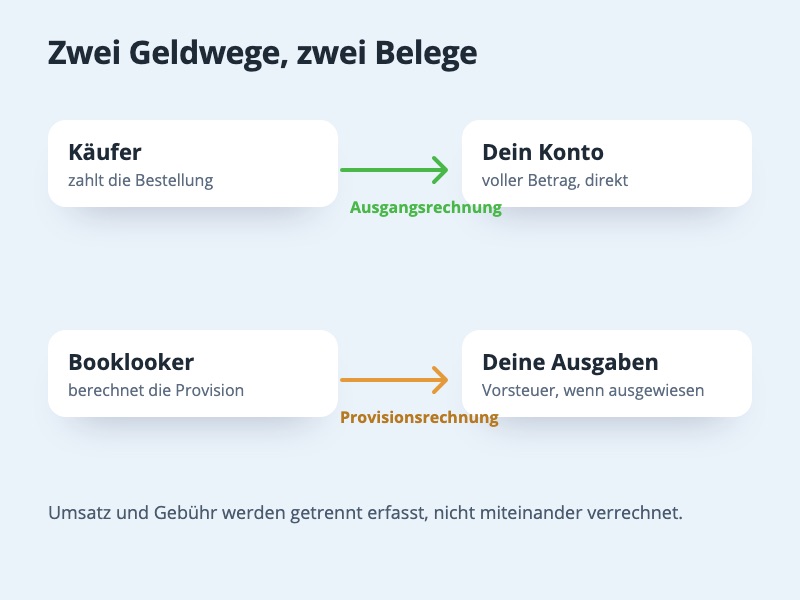
Die Provision berechnet Booklooker dir gesondert. Die Rechnung dafür kommt nach den Angaben des Marktplatzes in der Regel einmal im Monat per E-Mail, mit einer Übersicht der abgerechneten Verkäufe. Bleiben die Gebühren sehr klein, wird entsprechend seltener abgerechnet. Sie ist dein Eingangsbeleg für die Gebühren. Weist sie Umsatzsteuer aus, ziehst du diese als regelbesteuerter Händler als Vorsteuer ab. Lade die Provisionsrechnungen regelmässig herunter und lege sie zu deinen Belegen, damit am Jahresende nichts fehlt.
Stornos und Retouren
Wird eine Bestellung storniert, bevor eine Rechnung erstellt wurde, ist nichts weiter zu tun. Gibt es schon eine Rechnung, hebst du sie mit einer Stornorechnung auf, statt sie zu löschen. Schickt ein Käufer nur einen Teil zurück oder bekommt er einen Nachlass, weil ein Buch in schlechterem Zustand ankahm als beschrieben, gehört eine Korrekturrechnung über den erstatteten Betrag dazu. Wie beides aussieht, erklärt der Beitrag Rechnung stornieren oder korrigieren.
Booklooker-Bestellungen mit billware
Für Booklooker gibt es in billware den Booklooker-Importer, den du als Erweiterung dazubuchst. Du verbindest dein Booklooker-Konto, und billware holt neue Bestellungen automatisch ab und legt daraus Aufträge mit Kunden und Artikeln an. Auftragsbestätigung, Rechnung und bei stornierten Bestellungen die Stornorechnung entstehen auf Wunsch automatisch, auch mit Versand per E-Mail. Für gebrauchte Ware kannst du die Differenzbesteuerung auf importierte Bestellungen anwenden, und ältere Bestellungen holst du für einen gewählten Zeitraum nach. Wer mehrere Booklooker-Konten hat, verbindet sie alle mit demselben billware-Konto. Welche Erweiterungen es gibt, steht auf der Seite Preise, in der Testphase lässt sich der Import mit deinem echten Konto ausprobieren.
Häufige Fragen
Muss ich als privater Verkäufer auf Booklooker eine Rechnung schreiben?
Nein. Als Privatperson bist du kein Unternehmer im Sinne des Umsatzsteuergesetzes und musst weder Umsatzsteuer abführen noch Rechnungen ausstellen. Möchte der Käufer einen Beleg, reicht eine einfache Quittung ohne Steuerangaben.
Welcher Steuersatz gilt für Hörbücher?
Hörbücher auf CD oder anderen Datenträgern, die nur die Lesung eines Buches enthalten, haben wie Bücher 7 Prozent. Hörspiele mit Musik und Geräuschen oder Musik-CDs fallen dagegen unter den Regelsatz von 19 Prozent.
Kann ich für jedes Buch neu entscheiden, ob ich differenzbesteuert verkaufe?
Ja. Das Gesetz erlaubt den Verzicht auf die Differenzbesteuerung für jede einzelne Lieferung. Wichtig ist, dass Rechnung und Aufzeichnungen zur gewählten Besteuerung passen.
Muss die ISBN auf die Rechnung?
Nein. Vorgeschrieben ist eine handelsübliche Bezeichnung des Artikels, also etwa Titel und Autor. Die ISBN macht die Position eindeutig und ist deshalb sinnvoll, aber keine Pflicht.
Gilt die Buchpreisbindung auch für gebrauchte Bücher?
Nein. Die Buchpreisbindung gilt für neue Bücher. Gebrauchte Bücher darfst du zu jedem Preis verkaufen. Neue Bücher, die nur als Mängelexemplar gekennzeichnet sind, haben eigene Regeln, die du vor dem Verkauf prüfen solltest.