Skonto auf der Rechnung: Was dahintersteckt
Skonto ist ein Preisnachlass für schnelles Zahlen. Auf der Rechnung steht etwa „2 % Skonto bei Zahlung innerhalb von 10 Tagen, sonst zahlbar innerhalb von 30 Tagen ohne Abzug“. Zahlt der Kunde rechtzeitig, darf er den vereinbarten Prozentsatz abziehen. Zahlt er später, schuldet er den vollen Betrag. So einfach das klingt, Skonto auf der Rechnung wirft in der Praxis mehr Fragen auf als jede andere Zahlungsbedingung: Wie wird es formuliert, wovon wird es berechnet, was passiert mit der Umsatzsteuer, und was tust du, wenn der Kunde zu spät zahlt und trotzdem abzieht?
Für den Rechnungssteller ist Skonto ein Tausch. Du verzichtest auf einen kleinen Teil des Umsatzes und bekommst dafür früher Geld und ein geringeres Risiko, dass eine Rechnung liegen bleibt. Für den Kunden ist es ein Anreiz, der sich lohnt: Zwei Prozent für zwanzig Tage früheres Zahlen entsprechen auf ein Jahr gerechnet einem Zinssatz von über 36 Prozent. Kaum eine Geldanlage bringt so viel, deshalb ziehen viele Unternehmen Skonto, wo immer es angeboten wird.
Was die Skontoangabe enthalten muss
Das Umsatzsteuergesetz verlangt auf der Rechnung jede im Voraus vereinbarte Minderung des Entgelts, soweit sie nicht schon im Preis berücksichtigt ist (§ 14 Abs. 4 Nr. 7 UStG). Skonto ist genau so eine Minderung. Wer Skonto gewährt, schreibt die Bedingungen deshalb auf die Rechnung. Den Skontobetrag musst du nicht ausrechnen. Nach dem Umsatzsteuer-Anwendungserlass genügt eine Angabe wie „2 % Skonto bei Zahlung bis …“.
Damit die Angabe eindeutig ist und später keine Diskussion entsteht, gehören drei Dinge hinein:
- Der Prozentsatz. Üblich sind zwei oder drei Prozent, im Handwek manchmal auch mehr.
- Die Frist. Am klarsten ist ein festes Datum, etwa „bis 16.10.2026“. Eine Frist in Tagen braucht einen Beginn, meist das Rechnungsdatum.
- Was rechtzeitig heißt. Zählt der Tag, an dem der Kunde die Überweisung auslöst, oder der Tag, an dem das Geld auf deinem Konto ist? Wer „Zahlungseingang bis“ schreibt, schließt diese Frage aus.
Wie sich die Angaben in eine vollständige Rechnung einfügen, zeigt der Beitrag Rechnungsvorlage mit Muster und Checkliste.
Skonto vereinbaren, nicht nur draufschreiben
Skonto ist eine Vereinbarung zwischen dir und dem Kunden. Am saubersten ist es, die Bedingungen schon festzulegen, bevor die Leistung beginnt, also im Angebot, in der Auftragsbestätigung oder in den Zahlungsbedingungen, die der Kunde akzeptiert. Die Rechnung wiederholt dann nur, was ohnehin vereinbart ist. Taucht Skonto zum ersten Mal auf der Rechnung auf, entsteht leichter die Frage, ob es auch für spätere Rechnungen gilt oder ob der Kunde es auf eigene Faust von anderen Rechnungen abziehen darf.
Wichtig ist auch der Unterschied zwischen Skontofrist und Zahlungsziel. Die Skontofrist sagt, bis wann der Nachlass gilt. Das Zahlungsziel sagt, bis wann der volle Betrag fällig ist. Wer nur eine Skontofrist nennt und kein Zahlungsziel, lässt offen, wann die Rechnung ohne Abzug bezahlt sein muss. Deshalb gehören immer beide Angaben auf die Rechnung.
Formulierungen für die Rechnung
Die folgenden Formulierungen decken die häufigsten Fälle ab. Sie sind Beispiele, der genaue Wortlaut ist nicht vorgeschrieben.
| Fall | Formulierung |
|---|---|
| Standard mit Datum | „Zahlbar bis 30.10.2026 ohne Abzug. Bei Zahlungseingang bis 16.10.2026 gewähren wir 2 % Skonto.“ |
| Frist in Tagen | „Zahlbar innerhalb von 30 Tagen ab Rechnungsdatum ohne Abzug, innerhalb von 10 Tagen mit 2 % Skonto.“ |
| Mit Zahlungsbetrag | „2 % Skonto bei Zahlung bis 16.10.2026, Zahlungsbetrag dann 1.166,20 €.“ |
| Nur auf die Ware | „2 % Skonto auf den Warenwert bei Zahlung bis 16.10.2026, nicht auf Versandkosten.“ |
| Kein Skonto | „Zahlbar bis 30.10.2026 ohne Abzug.“ |
Die Formulierung mit ausgerechnetem Zahlungsbetrag ist für Kunden am bequemsten, weil niemand nachrechnen muss. Sie hat einen Nebeneffekt, der Streit vermeidet: Der Kunde sieht sofort, wie viel er überweisen darf, und zieht nicht versehentlich Skonto von einem falschen Betrag ab. Die Formulierung „ohne Abzug“ ist auch dann sinnvoll, wenn du gar kein Skonto anbietest. Sie macht klar, dass ein Kunde, der aus Gewohnheit zwei Prozent abzieht, nicht vollständig gezahlt hat.
Rechenbeispiel: Skonto und Umsatzsteuer
Skonto wird üblicherweise vom Rechnungsbetrag, also vom Bruttobetrag, abgezogen. Die Umsatzsteuer verringert sich dabei anteilig mit. Ein Beispiel mit einer Rechnung über eine Leistung zu 19 Prozent:
| Position | Rechnung | 2 % Skonto | Nach Skonto |
|---|---|---|---|
| Nettobetrag | 1.000,00 € | − 20,00 € | 980,00 € |
| Umsatzsteuer 19 % | 190,00 € | − 3,80 € | 186,20 € |
| Bruttobetrag | 1.190,00 € | − 23,80 € | 1.166,20 € |
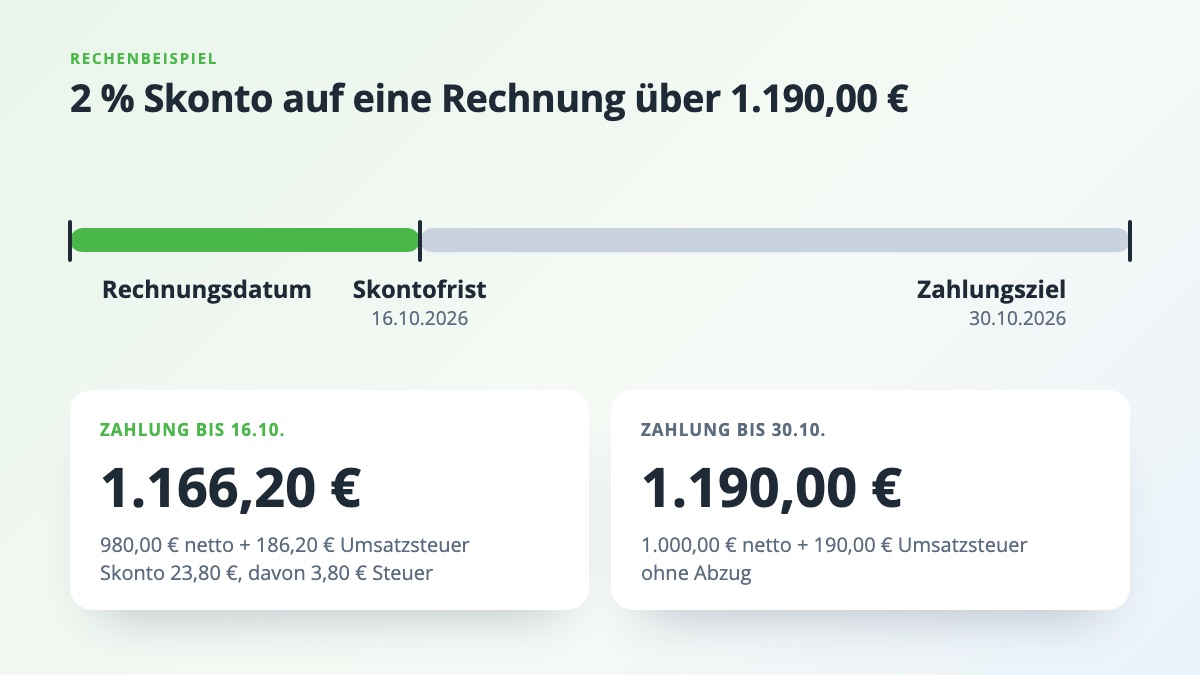
Der Kunde überweist 1.166,20 Euro. Für dich hat sich damit die Bemessungsgrundlage geändert: Das Entgelt beträgt nicht mehr 1.000 Euro, sondern 980 Euro, und die geschuldete Umsatzsteuer sinkt um 3,80 Euro. Nach § 17 UStG wird die Umsatzsteuer in dem Voranmeldungszeitraum berichtigt, in dem der Kunde mit Skonto gezahlt hat. Umgekehrt muss der Kunde, wenn er vorsteuerabzugsberechtigt ist, seine Vorsteuer um denselben Betrag kürzen.
Eine neue Rechnung oder eine Korrekturrechnung brauchst du dafür nicht. Die Skontobedingungen stehen schon auf der ursprünglichen Rechnung, der Abzug ergibt sich aus dem Zahlungseingang. In der Buchhaltung wird der Skontobetrag getrennt vom Umsatz erfasst, bei Bilanzierern auf einem eigenen Konto für gewährte Skonti. Wer die Umsatzsteuer nach vereinnahmten Entgelten berechnet, versteuert ohnehin nur, was tatsächlich eingegangen ist.
Enthält eine Rechnung Positionen mit 7 und mit 19 Prozent, verteilt sich der Skontoabzug auf beide Steuersätze im Verhältnis der Beträge. Wer Bücher und Schreibwaren auf einer Rechnung hat, berichtigt also zwei Steuerbeträge, nicht einen.
Wenn der Kunde zu spät oder zu viel abzieht
Skonto steht dem Kunden nur zu, wenn er die Bedingungen einhält. In der Praxis kommen drei Abweichungen immer wieder vor.
Die Frist ist verstrichen. Der Kunde zahlt am 20. Oktober, obwohl die Skontofrist am 16. Oktober ablief, und zieht trotzdem zwei Prozent ab. Dann ist die Rechnung nicht vollständig bezahlt. Die Differenz bleibt eine offene Forderung. Ein freundlicher Hinweis mit der Bitte, den Restbetrag zu überweisen, reicht meistens. Bleibt die Zahlung aus, läuft der Rest wie jede andere offene Rechnung ins Mahnwesen.
Der Abzug wurde vom falschen Betrag berechnet. Manche Kunden ziehen Skonto auch von Versandkosten oder Gebühren ab, obwohl die Bedingungen nur den Warenwert nennen. Auch hier bleibt eine Differenz offen. Eine Angabe des Zahlungsbetrags auf der Rechnung verhindert diesen Fall weitgehend.
Der Kunde zahlt nur einen Teil. Ob Skonto auf eine Teilzahlung gilt, hängt von der Vereinbarung ab. Steht dazu nichts auf der Rechnung, entsteht leicht Streit. Wer Teilzahlungen erwartet, etwa bei Abschlägen im Handwerk, regelt das ausdrücklich im Angebot.
Wichtig für dich: Wenn du einen unberechtigten Abzug stillschweigend hinnimmst, ändert sich trotzdem die Bemessungsgrundlage. Du versteuerst dann nur, was tatsächlich gezahlt wurde, und hast den Betrag faktisch als Nachlass gewährt. Entscheide deshalb bewusst, ob du die Diferenz einforderst oder nicht.
Skonto, Rabatt oder Bonus?
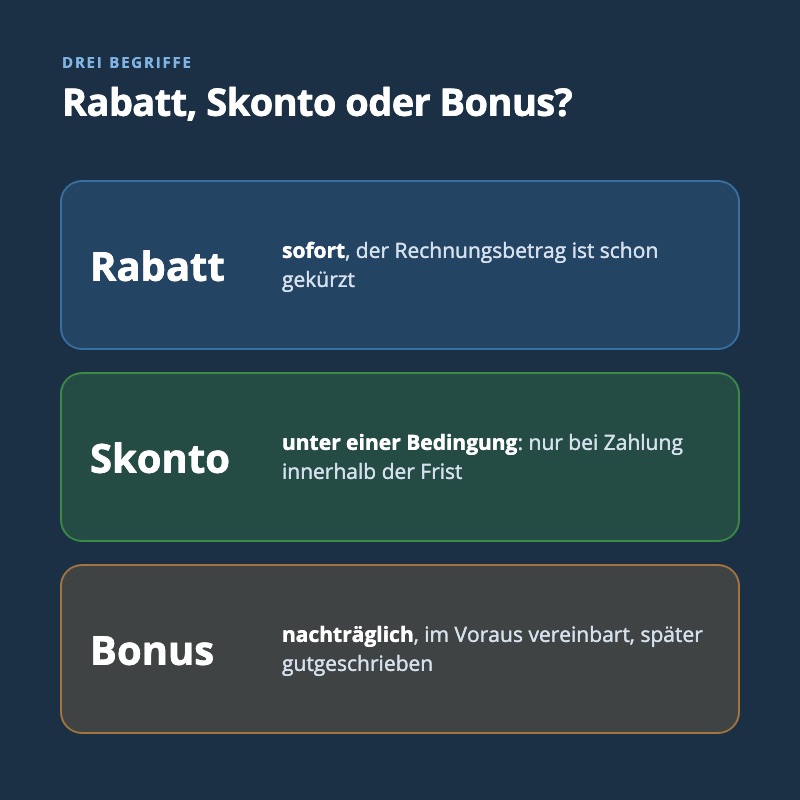
Die drei Begriffe werden oft durcheinandergeworfen, meinen aber verschiedene Dinge:
- Rabatt ist ein Nachlass, der sofort gilt, etwa für eine größere Menge oder für Stammkunden. Er steht direkt in der Rechnung, und der Rechnungsbetrag ist schon um ihn gekürzt.
- Skonto ist ein Nachlass unter einer Bedingung, der schnellen Zahlung. Ob er am Ende gilt, steht erst fest, wenn das Geld da ist.
- Bonus ist ein nachträglicher Nachlass, etwa ein Jahresbonus ab einem bestimmten Umsatz. Er wird im Voraus vereinbart und später gutgeschrieben.
Für die Rechnung heißt das: Ein Rabatt wird in den Beträgen sichtbar, Skonto und im Voraus vereinbarte Boni stehen als Bedingung auf der Rechnung. Ein Nachlass, der erst nachträglich vereinbart wird, ist dagegen eine Entgeltminderung, die mit einem eigenen Beleg korrigiert wird. Wie das abläuft, steht im Beitrag Rechnung stornieren oder korrigieren.
Wann sich Skonto lohnt
Skonto ist im Handwerk, im Großhandel und bei Geschäftskunden mit eigener Buchhaltung verbreitet. Dort erwarten Kunden es oft, und wer keines anbietet, wird im Zweifel später bezahlt. Für Freelancer und Agenturen ist Skonto seltener sinnvoll. Die Margen sind anders, die Rechnungsbeträge oft überschaubr, und ein klar vereinbartes Zahlungsziel bringt meist mehr als ein Nachlass.
Bei Privatkunden spielt Skonto kaum eine Rolle. Online-Shops und Marktplätze arbeiten mit Vorkasse, Karte oder Zahlungsdiensten, das Geld kommt ohnehin sofort. Rechne vor der Entscheidung einmal durch, was Skonto dich im Jahr kostet. Bei 200.000 Euro Umsatz mit Kunden, die alle zwei Prozent ziehen, sind das 4.000 Euro. Dem stehen früherer Geldeingang, weniger Mahnungen und seltener Ausfälle gegenüber. Wer Skonto einführt, sollte es nicht nach wenigen Monaten wieder abschaffen. Gerade Stammkunden verstehen ein gestrichenes Skonto schnell als Preiserhöhung.
Auch Kleinunternehmer dürfen Skonto gewähren. Weil sie keine Umsatzsteuer ausweisen, entfällt die Berichtigung der Steuer. Der Skontoabzug mindert einfach die Einnahme.
Skonto in billware
In billware aktivierst du Skonto direkt am Auftrag und legst Skontosatz und Skontofrist fest. Auf der Rechnung erscheint dann eine Angabe mit dem Prozentsatz, dem Datum, bis zu dem gezahlt werden muss, und dem Zahlungsbetrag nach Abzug. Den Wortlaut kannst du an deine eigene Formulierung anpassen. Bei Anbindungen wie WooCommerce lassen sich Skontosatz und Frist auch für importierte Aufträge hinterlegen. Einen Überblick über die Funktionen gibt die Seite Funktionen.
Häufige Fragen
Muss der Skontobetrag auf der Rechnung ausgerechnet sein?
Nein. Es genügt, die Bedingungen zu nennen, etwa „2 % Skonto bei Zahlung bis 16.10.2026“. Den ausgerechneten Zahlungsbetrag anzugeben ist freiwillig, erleichtert dem Kunden aber das Zahlen.
Brauche ich eine Korrekturrechnung, wenn der Kunde Skonto zieht?
Nein. Die Skontobedingungen stehen bereits auf der Rechnung. Du berichtigst die Umsatzsteuer in der Voranmeldung des Monats, in dem der Kunde mit Abzug gezahlt hat.
Darf der Kunde Skonto auch von den Versandkosten abziehen?
Das hängt von der Formulierung ab. Steht nur „2 % Skonto“ auf der Rechnung, bezieht sich der Abzug in der Regel auf den gesamten Rechnungsbetrag. Soll Skonto nur für die Ware gelten, muss das ausdrücklich auf der Rechnung stehen.
Ab welchem Tag läuft eine Skontofrist in Tagen?
Das hängt von der Formulierung ab. Üblich ist das Rechnungsdatum. Steht auf der Rechnung nur „innerhalb von 10 Tagen“, kann der Kunde auch den Tag des Zugangs meinen. Ein festes Datum auf der Rechnung beendet diese Frage.
Kann ich Skonto auch nur einzelnen Kunden anbieten?
Ja. Skonto ist eine Vereinbarung mit dem jeweiligen Kunden. Du kannst es Stammkunden oder großen Aufträgen vorbehalen und bei anderen Rechnungen weglassen.