Rechnungsnummer: Was das Gesetz verlangt
Die Rechnungsnummer ist die unscheinbarste Pflichtangabe auf einer Rechnung und trotzdem eine der häufigsten Fehlerquelen. Eine Nummer wird doppelt vergeben, weil die Vorlage nicht hochgezählt wurde. Im Januar beginnt die Zählung wieder bei 1, obwohl es die 1 schon im letzten Jahr gab. Oder zwei Verkaufskanäle schreiben Rechnungen mit Nummern, die sich gegenseitig in die Quere kommen. Keiner dieser Fehler ist dramatisch, aber jeder führt zu Rückfragen, spätestens beim Steuerberater.
§ 14 Abs. 4 Nr. 4 UStG verlangt eine fortlaufende Nummer mit einer oder mehreren Zahlenreihen, die zur Identifizierung der Rechnung vom Rechnungsaussteller einmalig vergeben wird. Zwei Worte tragen die ganze Regel: fortlaufend und einmalig. Wie die Nummer aussieht, schreibt das Gesetz nicht vor.
Was erlaubt ist und was nicht
Die Finanzverwaltung legt die Vorschrift im Umsatzsteuer-Anwendungserlass großzügig aus. Daraus ergeben sich ein paar klare Regeln:
- Buchstaben sind erlaubt. Eine Rechnungsnummer darf Ziffern und Buchstaben kombinieren, etwa „RE-2026-0042“.
- Lücken sind nicht verboten. Eine lückenlose Abfolge ist nicht zwingend. Fehlt die 0043, weil ein Entwurf verworfen wurde, ist die Rechnung 0044 trotzdem in Ordnung.
- Mehrere Nummernkreise sind zulässig. Du darfst getrennte Kreise führen, etwa für verschiedene Zeiträume, Standorte oder Verkaufskanäle. Jede Rechnung muss sich aber eindeutig einem Kreis zuordnen lassen, und keine Nummer darf zweimal vorkommen.
- Die Startnummer ist frei. Niemand muss bei 1 anfangen. Eine erste Rechnung mit der Nummer 1001 ist genauso zulässig.
- Doppelte Nummern sind nicht erlaubt. Zwei Rechnungen mit derselben Nummer verstoßen gegen das Merkmal „einmalig“, egal wie unterschiedlich ihr Inhalt ist.
Keine Rechnungsnummer brauchen Kleinbetragsrechnungen bis 250 Euro brutto. Auch die vereinfachte Rechnung für Kleinunternehmer nach § 34a UStDV verlangt keine. Trotzdem lohnt sich die Nummer in beiden Fällen, weil jede Buchhaltung Belege über ihre Nummer sortiert und wiederfindet.
Beispiele für den Aufbau
Welcher Aufbau passt, hängt davon ab, wie viele Rechnungen du schreibst und woher sie kommen. Die folgenden Formate sind alle zulässig, solange jede Nummer nur einmal vorkommt.
| Aufbau | Beispiel | Passt für |
|---|---|---|
| Einfacher Zähler | 1042 | Wenige Rechnungen, ein einziger Kreis ohne Jahreswechsel |
| Jahr und Zähler | 2026-0042 | Die meisten Selbstständigen und kleinen Betriebe |
| Jahr, Monat und Zähler | 2026-09-007 | Viele Rechnungen im Monat, Zähler beginnt jeden Monat neu |
| Kürzel, Jahr und Zähler | RE-2026-0042 | Rechnungen sollen sich von Angeboten und Lieferscheinen unterscheiden |
| Kanal-Kürzel und Zähler | SHOP-2026-0042, EBAY-2026-0042 | Mehrere Verkaufskanäle mit getrennten Kreisen |
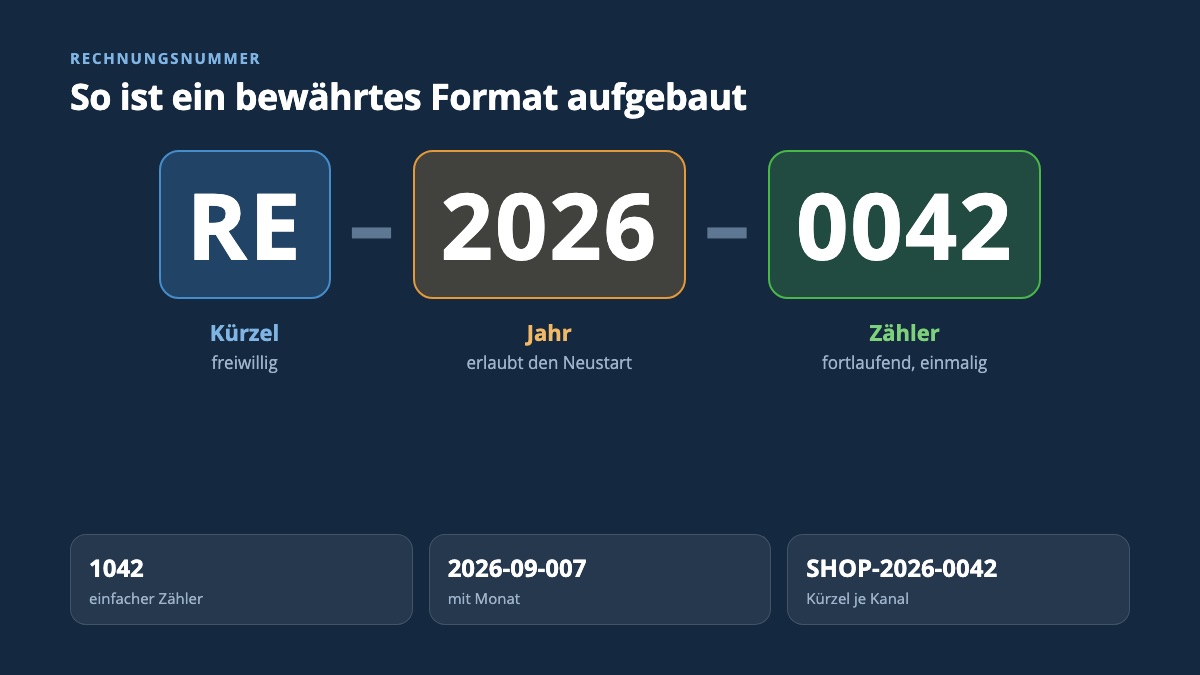
Bewährt hat sich für die meisten das Format mit Jahr und vierstelligem Zähler. Es sortiert sich von selbst, lässt im Januar einen sauberen Neustart zu und verrät nicht auf den ersten Blick, wie viele Rechnungen im Jahr entstehen. Wer das nicht zeigen will, darf den Zähler auch mit einer höheren Zahl beginnen lassen.
Ein kleines Detail sind führende Nullen. Eine Nummer wie 2026-0042 ist immer gleich lang, sortiert sich in jeder Liste richtig und sieht nach einem System aus. Ohne Nullen landet 2026-100 in einer alphabetisch sortierten Liste vor 2026-99. Plane die Stellen so, dass sie für ein ganzes Jahr reichen: Vier Stellen genügen für bis zu 9.999 Rechnungen, wer mehr schreibt, nimmt fünf.
Weniger gut sind Nummern, die zu viel Information tragen. Eine Nummer aus Kundennummer, Projektnummer und Datum ist schwer zu lessen, schnell falsch abgetippt und zwingt dich, bei jedem neuen Projekt über das Format nachzudenken. Kundennamen oder andere persönliche Angaben gehören ohnehin nicht in eine Nummer, die auf Kontoauszügen und in fremden Buchhaltungen landet.
Jahreswechsel: Darf die Zählung neu beginnen?
Ja, aber nur, wenn das Jahr Teil der Nummer ist. Aus 2026-0317 wird am 1. Januar 2027-0001, und beide Nummern sind eindeutig. Ohne Jahr im Format wäre die erste Rechnung im Januar wieder die 1, und die gab es schon. Dann entsteht genau die doppelte Nummer, die das Gesetz ausschließt.
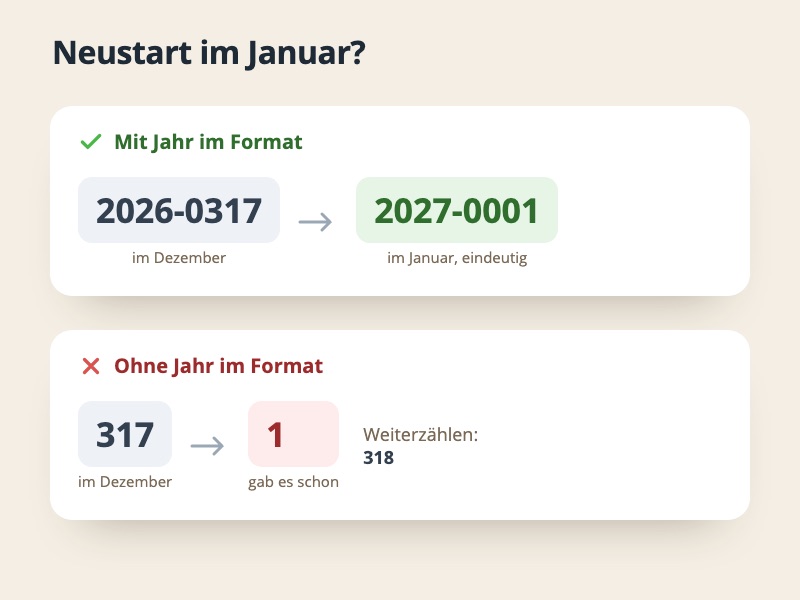
Wer ohne Jahreszahl arbeitet, zählt einfach weiter. Aus 1042 im Dezember wird 1043 im Januar. Beide Wege sind zulässig, entscheidend ist, dass die Regel zum Format passt. Ein Rechnungsprogramm, bei dem sich der Zähler zum Jahreswechsel zurücksetzen lässt, sollte deshalb nur so eingestellt sein, wenn das Jahr in der Nummer steht.
Mehrere Verkaufskanäle und Bestellnummern
Im Online-Handel stellt sich eine eigene Frage: Kann die Bestellnummer des Shops oder Marktplatzes gleich die Rechnungsnummer sein? Rechtlich ist das möglich, wenn die Bestellnummern innerhalb des Kanals einmalig sind und die Rechnungen sich eindeutig diesem Kanal zuordnen lassen. In der Praxis hat der Weg Tücken. Stornierte Bestellungen und Testbestellungen verbrauchen Numern, Shops lassen ihre Bestellnummern manchmal mit einem anderen Präfix beginnen, und wer auf zwei Kanälen verkauft, hat zwei Nummernsysteme, die sich im ungünstigen Fall überschneiden.
Wer alle Rechnungen an einer Stelle erstellt, fährt mit einem eigenen Nummernkreis meist besser und schreibt die Bestellnummer zusätzlich als Referenz auf die Rechnung. So findet der Kunde seine Bestellung, und in der Buchhaltung gibt es nur eine Reihe. Wer bewusst getrennte Kreise führen will, gibt jedem Kanal ein eigenes Kürzel. Wie das bei einem Marktplatz aussieht, zeigt der Beitrag Kaufland Rechnungen erstellen.
Wofür die Nummer im Alltag gebraucht wird
Die Rechnungsnummer ist nicht nur eine Pflichtangabe, sie hält den ganzen Vorgang zusammen. Der Kunde gibt sie im Verwendungszweck seiner Überweisung an, und du ordnest die Zahlung auf dem Konto darüber zu. Eine Zahlungserinnerung oder Mahnung nennt sie, damit der Kunde weiß, worum es geht. Der Steuerberater sortiert die Ausgangsrechnungen danach und erkennt an ihr, ob alle Belege da sind. Und wenn ein Kunde Monate später wegen einer Reklamation anruft, ist sie der schnellste Weg zum richtigen Beleg.
Auch in der E-Rechnung spielt sie eine feste Rolle. Die strukturierten Formate XRechnung und ZUGFeRD haben ein eigenes Pflichtfeld für die Rechnungsnummer, das die Buchhaltungssoftware des Kunden ausliest. Eine Nummer mit Leerzeichen, Sonderzeichen oder wechselndem Aufbau macht dort eher Probleme als ein schlichtes Format aus Buchstaben, Ziffern und Bindestrichen. Wer ohnehin gerade über sein Format nachdenkt, sollte das gleich berücksichtigen.
Mehrere Tätigkeiten, ein Unternehmen
Eine Frage, die viele Selbstständige erst spät stellen: Was gilt, wenn eine Person zwei Tätigkeiten ausübt, etwa Fotografie und Webdesign, vielleicht sogar mit zwei Gewerbeanmeldungen? Umsatzsteuerlich ist das ein einziges Unternehmen. Die Rechnungsnummern beider Tätigkeiten müssen deshalb zusammen eindeutig sein. Zwei getrennte Kreise sind möglich, wenn sie sich unterscheiden, etwa „FOTO-2026-0012“ und „WEB-2026-0012“. Zwei Kreise, die beide mit „2026-0012“ enden, sind es nicht. Wer das von Anfang an beachtet, erspart sich später eine mühsame Korrektur.
Storno, Korrektur und andere Belege
Eine Stornorechnung hebt eine Rechnung auf und bekommt dafür eine eigene Nummer. Sie kann aus demselben Kreis wie die Rechnungen stammen oder aus einem eigenen, etwa „ST-2026-0007“. Wichtig ist, dass sie die Nummer der ursprünglichen Rechnung nennt. Die Rechnung, die danach neu geschrieben wird, bekommt ebenfalls eine neue Nummer. Die alte Nummer wird nie ein zweites Mal verwendet, auch nicht, wenn die ursprüngliche Rechnung storniert ist. Die Einzelheiten stehen im Beitrag Rechnung stornieren oder korrigieren.
Angebote, Auftragsbestätigungen und Lieferscheine brauchen keine Nummer nach dem Umsatzsteuergesetz. Sie bekommen trotzdem sinnvollerweise eigene Nummernkreise, damit sie sich nicht mit den Rechnungsnummern vermischen. Eine Angebotsnummer „AN-2026-0015“ und eine Rechnungsnummer „2026-0042“ lassen sich auf einen Blick unterscheiden.
Wenn doch etwas schiefgeht
Eine Nummer wurde doppelt vergeben. Die zweite Rechnung ist formal fehlerhaft. Sauber ist es, sie zu stornieren und mit einer neuen, freien Nummer neu auszustellen. Informiere den Kunden kurz, damit er die richtige Fasung bucht.
Die Rechnung hat gar keine Nummer. Dann fehlt eine Pflichtangabe. Die Rechnung lässt sich mit einem Dokument berichtigen, das auf die ursprüngliche Rechnung Bezug nimmt und die Nummer nachträgt. Bei Geschäftskunden ist das wichtig, weil sie für den Vorsteuerabzug eine vollständige Rechnung brauchen.
Es gibt Lücken. Rechtlich ist das kein Problem. Bei einer Prüfung kann aber die Frage kommen, was mit den fehlenden Nummern passiert ist. Wer Entwürfe verwirft oder Nummern überspringt, notiert kurz den Grund. Eine knappe Notiz reicht, etwa „0043 als Entwurf verworfen“. Ein Rechnungsprogramm, das die Nummer erst beim Ausstellen vergibt, vermeidet die meisten Lücken von vornherein.
Rechnungsnummern in billware
In billware vergibt das Programm die Rechnungsnummer beim Erstellen der Rechnung fortlaufend aus dem Nummernkreis. Das Format legst du einmal fest: einen Zähler mit einer Mindestzahl an Stellen, dazu Präfix und Suffix mit Platzhaltern wie dem Jahr oder dem Monat. Ob der Zähler zum Jahreswechsel neu beginnt, stellst du selbst ein. Für Angebote, Aufträge, Lieferscheine, Kunden und Artikel gibt es eigene Nummernkreise, so dass sich nichts vermischt. Bei den Anbindungen für Online-Shops und Marktplätze lässt sich wählen, ob die Rechnung eine eigene Nummer bekommt oder die Bestellnummer übernimmt. Einen Überblick gibt die Seite Funktionen.
Häufige Fragen
Darf ich mit einer höheren Zahl als 1 anfangen?
Ja. Die Startnummer ist frei wählbar. Eine erste Rechnung mit der Nummer 2026-0100 ist zulässig, solange danach fortlaufend weitergezählt wird.
Muss die Rechnungsnummer lückenlos sein?
Nein. Das Gesetz verlangt eine fortlaufende und einmalige Nummer, aber keine lückenlose Reihe. Lücken solltest du trotzdem erklären können.
Brauche ich als Kleinunternehmer eine Rechnungsnummer?
Für die vereinfachte Rechnung nach § 34a UStDV ist sie keine Pflicht. Empfehlenswert ist sie trotzdem, weil Kunden, Steuerberater und du selbst Belege über die Nummer zuordnen. Spätestens beim Wechsel zur Regelbesteuerung brauchst du sie ohnehin.
Muss die Rechnungsnummer bei mehrseitigen Rechnungen auf jeder Seite stehen?
Vorgeschrieben ist das nicht. Sinnvoll ist es trotzdem, zusammen mit einer Seitenzahl wie „Seite 2 von 3“. So lassen sich ausgedruckte oder gescannte Seiten eindeutig der richtigen Rechnung zuordnen.
Darf ich eine Rechnungsnummer nachträglich ändern?
Nicht an einer Rechnung, die schon beim Kunden ist. Soll eine Rechnung eine andere Nummer tragen, wird sie storniert und mit der neuen Nummer neu ausgestellt. Die ursprüngliche Nummer bleibt verbraucht und wird nicht erneut vergeben.
Darf jeder Kunde einen eigenen Nummernkreis bekommen?
Das Gesetz schließt getrennte Kreise nicht aus, solange jede Rechnung eindeutig einem Kreis zugeordnet werden kann und keine Nummer doppelt vorkommt. Bei vielen Kunden wird das aber schnell unübersichtlich und fehleranfällig. Ein gemeinsamer Kreis mit der Kundennummer als zusätzlicher Angabe auf der Rechnung ist meist einfacher.